Um dos formuladores do Plano Real propôs, em 2026, baixar a Selic por coordenação entre política fiscal e monetária. Conheça a trajetória do economista, a proposta e os argumentos de quem a defende e de quem a critica.
Série 12 – Dívida pública · Artigo 12.11
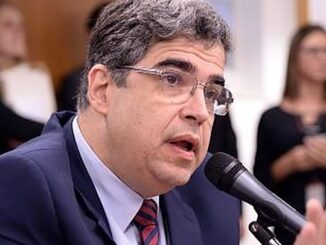
Imagem de destaque: André Lara Resende no lançamento de seu livro Camisa de força ideológica, na Unicamp, em agosto de 2022. Foto: Antonio Scarpinetti/SEC Unicamp.
Em setembro de 2026, o economista André Lara Resende publicou um artigo com o título “Eu acuso: uma proposta para eliminar os juros absurdos”. A proposta, de levar a taxa Selic de 13,75% para cerca de 7,5% ao ano em doze meses, ficou restrita aos leitores de economia por pouco mais de um mês. Em 1º de novembro, logo após a reeleição do presidente Lula, circulou a notícia de que ele receberia o economista, e a ideia passou a ocupar o noticiário, a pauta do mercado financeiro e as declarações do Ministério da Fazenda.
A reação se explica em parte por quem fez a proposta. Lara Resende não é um crítico de fora do sistema: foi diretor do Banco Central, negociador da dívida externa, um dos autores da ideia que deu origem ao Plano Real, presidente do BNDES e sócio de bancos de investimento. Este artigo percorre essa trajetória, explica o que ele propôs em 1984 e em 2026 e reúne os principais argumentos do debate, a favor e contra.
Uma trajetória entre a academia, o governo e o mercado
Lara Resende nasceu no Rio de Janeiro em 1951. Formou-se em economia pela PUC-Rio, fez mestrado na Fundação Getulio Vargas e doutorado no Massachusetts Institute of Technology (MIT), concluído em 1979. Foi professor da PUC-Rio, onde se formou o grupo de economistas que conduziria os planos de estabilização dos anos 1980 e 1990.
Figura 1 – A trajetória de André Lara Resende
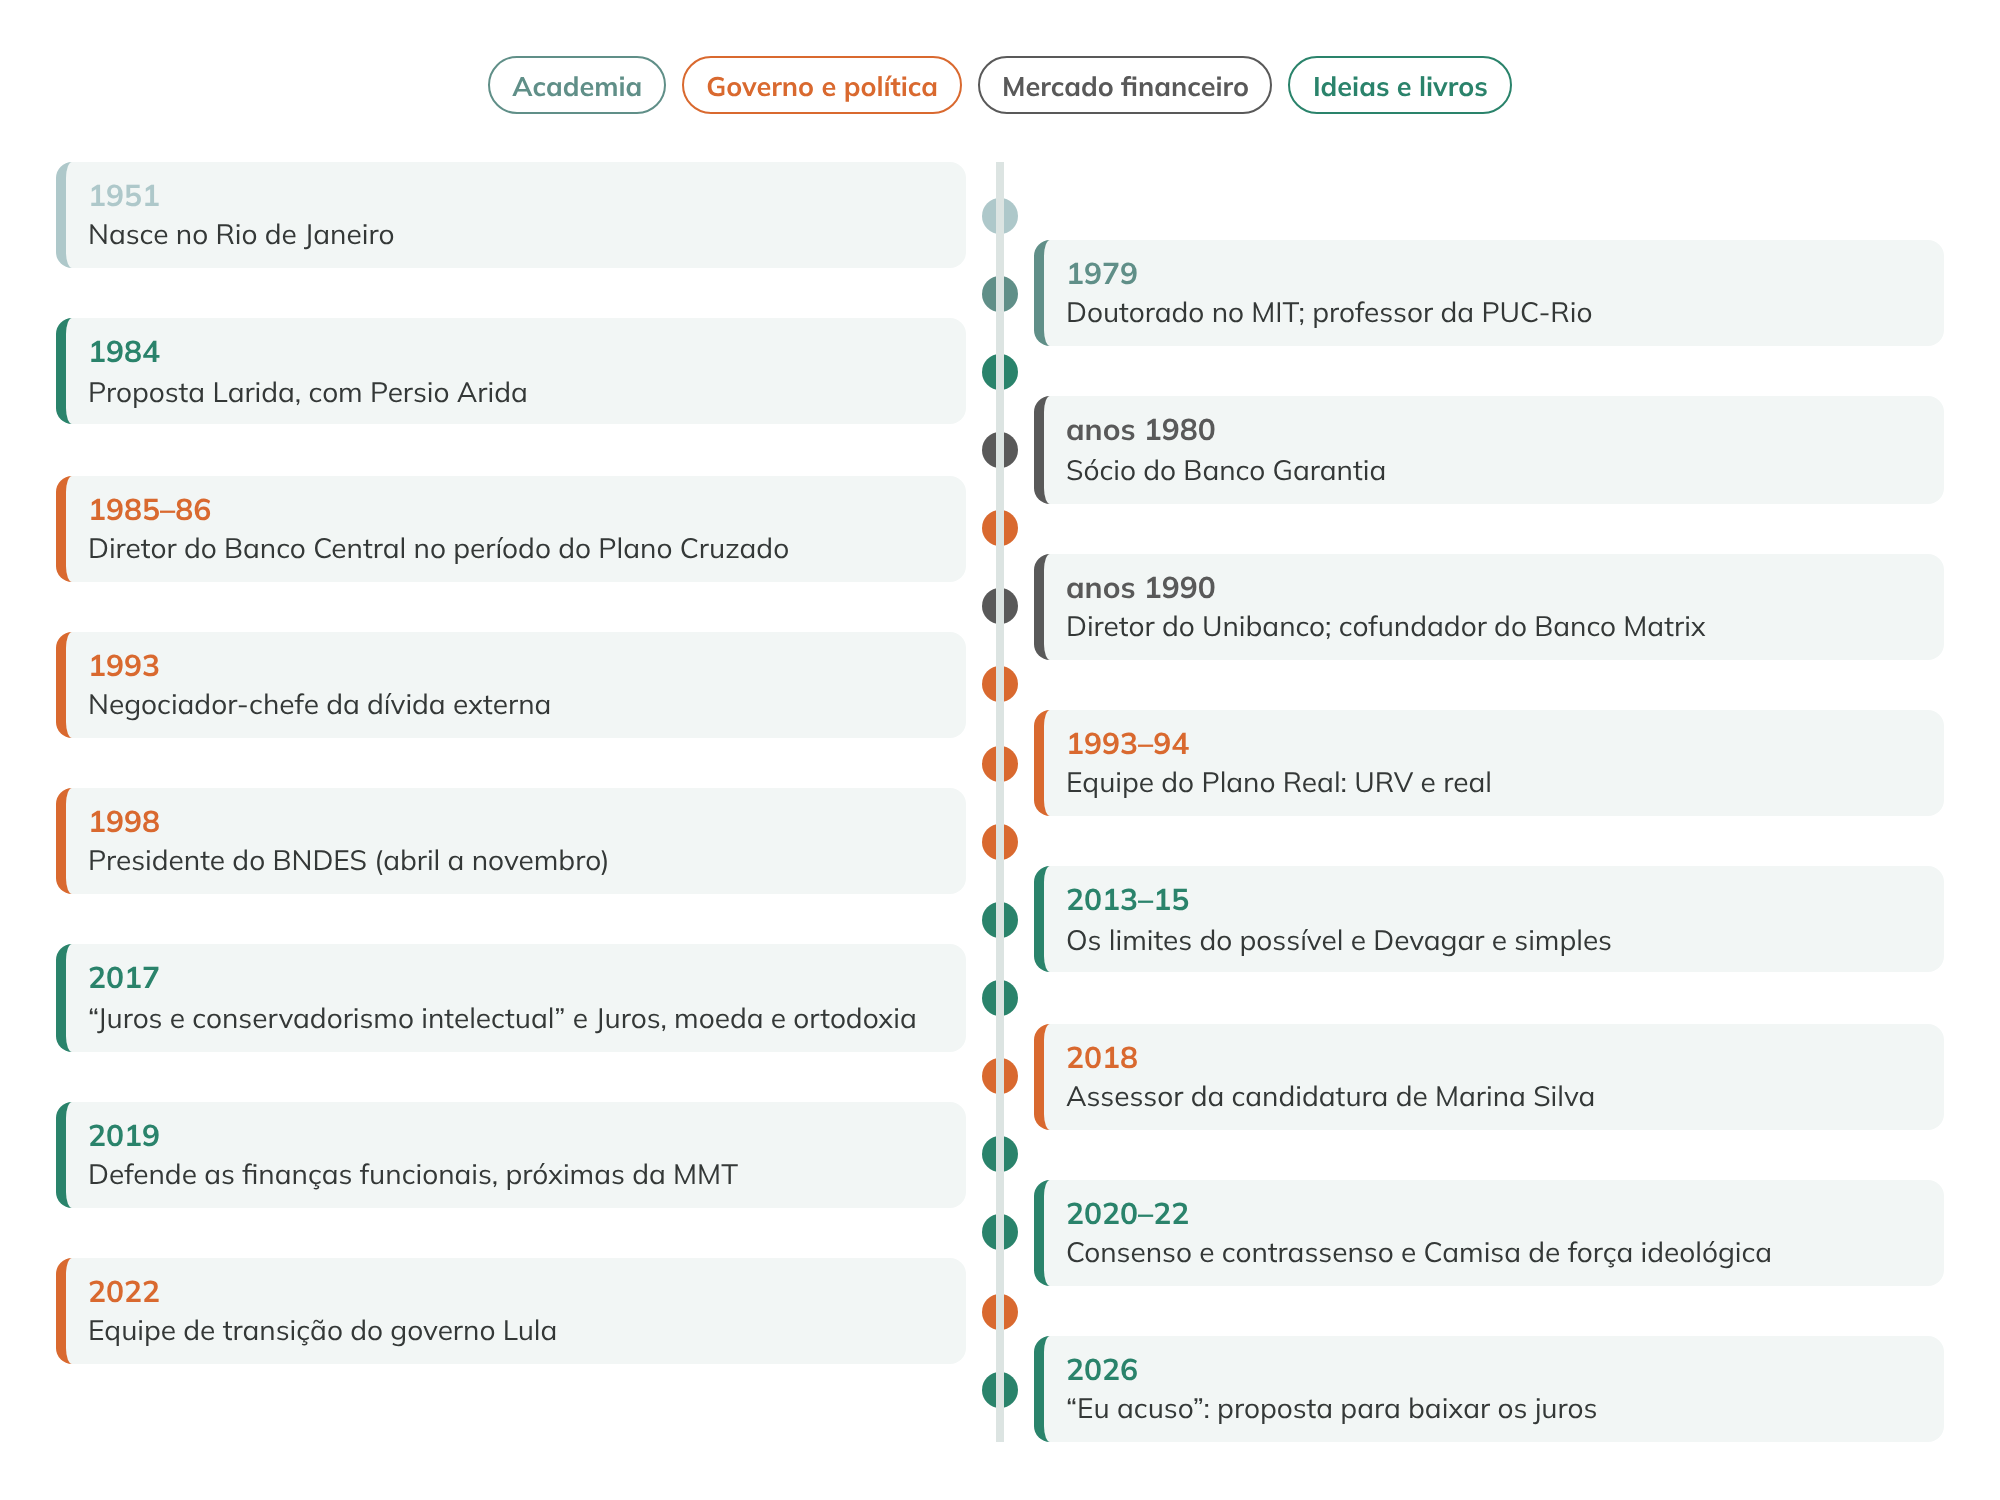
Sua carreira alterna três mundos. No governo, foi diretor do Banco Central entre 1985 e 1986, no período do Plano Cruzado; negociador-chefe da dívida externa brasileira em 1993; integrante da equipe que formulou e implantou o Plano Real, em 1993 e 1994; e presidente do BNDES entre abril e novembro de 1998, cargo que deixou em meio à crise das gravações sobre a privatização do sistema Telebrás. Foi absolvido da acusação de improbidade em 2009. No mercado financeiro, foi sócio do Banco Garantia, diretor do Unibanco, um dos fundadores do Banco Matrix e sócio da gestora Lanx Capital. Na vida pública recente, assessorou a candidatura de Marina Silva em 2018 e integrou a equipe de transição do governo Lula em 2022.
Na produção intelectual, publicou livros de ensaios premiados, como Os limites do possível (2013) e Devagar e simples (2015), e uma sequência de obras críticas à macroeconomia convencional: Juros, moeda e ortodoxia (2017), Consenso e contrassenso (2020) e Camisa de força ideológica (2022).
1984: a proposta Larida
A fama de Lara Resende vem de um trabalho escrito com Persio Arida e apresentado em 1984, num seminário em Washington: “Inertial inflation and monetary reform in Brazil”. A combinação dos sobrenomes dos autores deu à ideia o apelido de Larida.
O diagnóstico era o da inflação inercial. Numa economia em que salários, aluguéis, contratos e preços são reajustados pela inflação passada, a inflação de hoje se reproduz amanhã, mesmo sem nenhuma pressão nova de demanda. Cada agente repõe o que perdeu, e a soma dessas reposições mantém a inflação no mesmo patamar. Políticas convencionais, como juros altos e corte de gastos, teriam custo muito alto para quebrar essa inércia.
Figura 2 – Da proposta Larida ao Plano Real
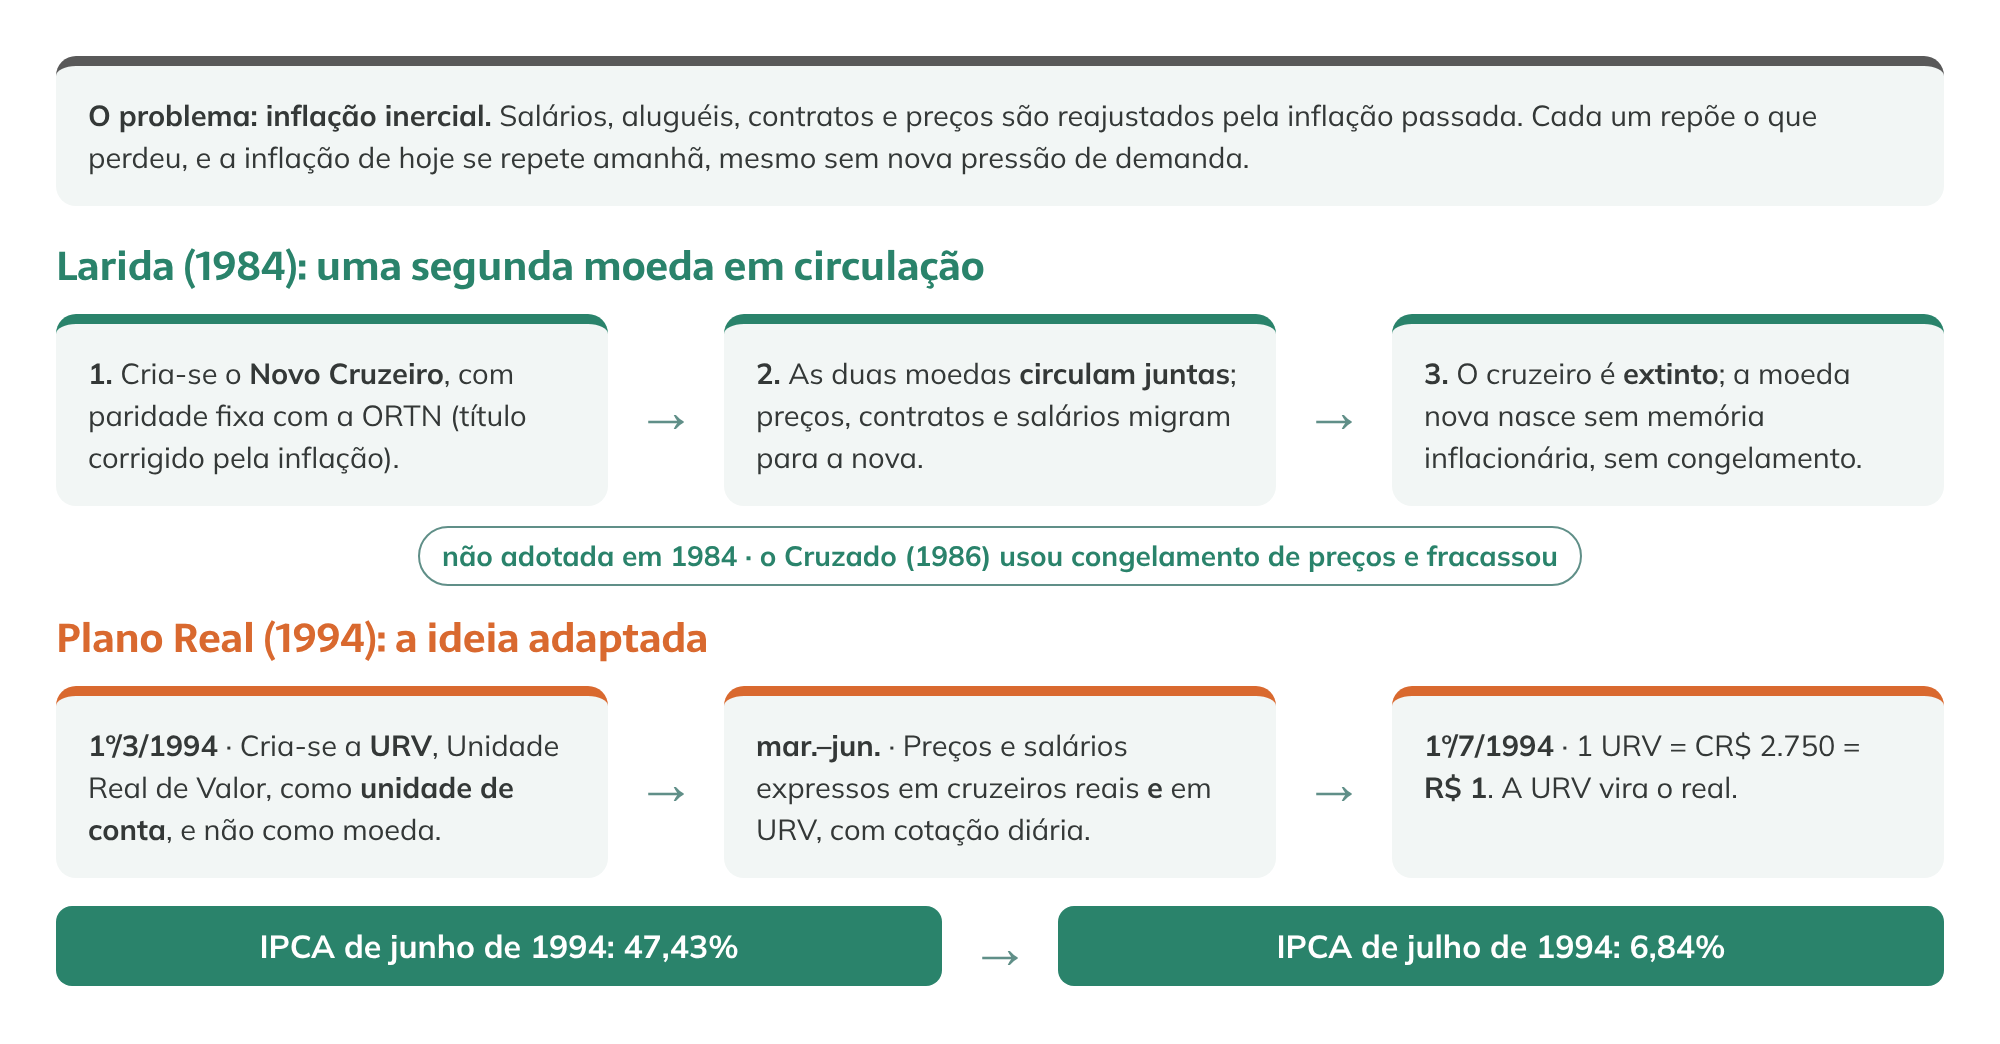
A proposta era criar uma moeda indexada, chamada no texto de Novo Cruzeiro, com paridade fixa com a ORTN, o título público corrigido pela inflação. Ela circularia ao lado do cruzeiro durante uma transição curta e teria seu valor corrigido diariamente. Os contratos, os preços e os salários migrariam aos poucos para a nova moeda. Quando todos estivessem expressos nela, a moeda antiga seria extinta, e a nova, já sem memória inflacionária, passaria a ser a única. A ideia era eliminar a inércia sem congelamento de preços. Os autores também previam uma âncora: um teto para a emissão da nova moeda e o controle do déficit público.
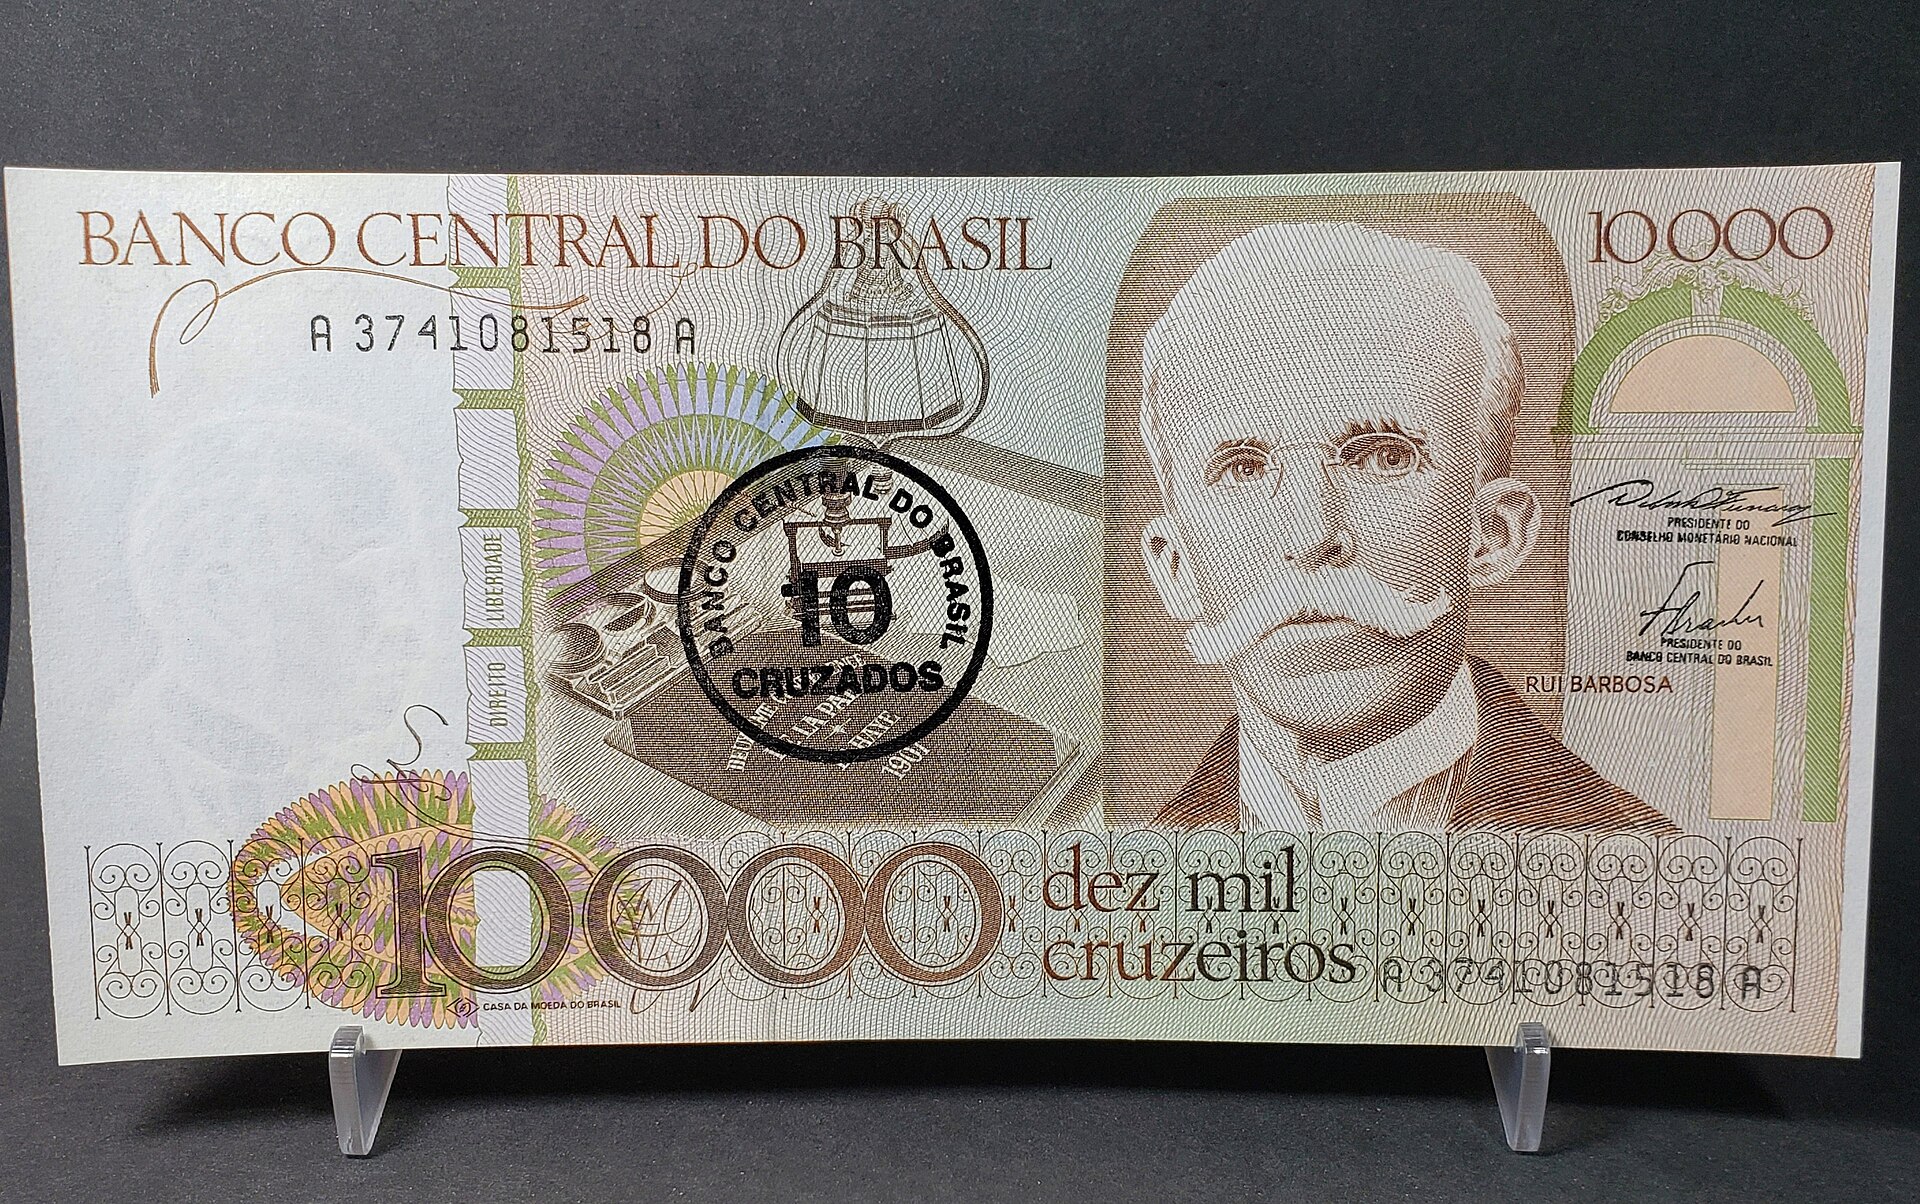
A proposta não foi adotada naquele momento. O Plano Cruzado, de 1986, seguiu outro caminho, o do congelamento de preços, e fracassou no ano seguinte. A Larida só voltou dez anos depois, adaptada. No Plano Real, a Unidade Real de Valor (URV) foi criada em março de 1994 como unidade de conta, e não como moeda em circulação: por cerca de três meses, preços e salários foram expressos ao mesmo tempo em cruzeiros reais e em URVs. Em 1º de julho de 1994, cada URV, que então valia CR$ 2.750, virou um real. A inflação medida pelo IPCA caiu de 47,43% em junho para 6,84% em julho de 1994.
A virada: de formulador do Real a crítico dos juros
Lara Resende não mudou de posição sobre a estabilização da moeda. Mudou sobre os juros. Em janeiro de 2017, publicou no jornal Valor Econômico o artigo “Juros e conservadorismo intelectual”, em que discutia a hipótese chamada neofisheriana: juros muito altos por muito tempo poderiam, em certas condições, manter a inflação elevada em vez de reduzi-la, além de ter custo fiscal enorme. Ele mesmo tratava a hipótese como ainda não comprovada, mas argumentava que o Brasil pagava juros muito altos sem garantia do benefício esperado.
Em 2019, foi além. Num artigo também publicado no Valor, apoiou-se na teoria das finanças funcionais, de Abba Lerner, e em ideias próximas às da Teoria Monetária Moderna (MMT): um Estado que emite a própria moeda não está sujeito às mesmas restrições financeiras de uma família ou de uma empresa; seus limites são os recursos reais disponíveis, como trabalho, capacidade produtiva e divisas, e a inflação que surge quando eles se esgotam. Esse argumento está desenvolvido em Consenso e contrassenso e Camisa de força ideológica.
2026: a proposta para os juros
O artigo de setembro de 2026 parte de um diagnóstico fiscal. Segundo as estatísticas fiscais do Banco Central, nos doze meses até setembro de 2026 o setor público teve déficit primário de 0,52% do PIB, mas os juros nominais chegaram a 8,99% do PIB, cerca de R$ 1,2 trilhão, e o déficit nominal, que soma os dois, a 9,51% do PIB. No acumulado do ano, o Banco Central atribuiu aos juros uma contribuição de 7,2 pontos percentuais para a variação da dívida bruta em relação ao PIB, compensada em parte pelo crescimento do PIB nominal. O custo médio da dívida, de 12,68% ao ano em junho segundo o autor, era bem maior que o crescimento nominal da economia, em torno de 7%. Nessas condições, argumenta ele, a dívida cresce por causa dos juros, não do gasto primário.
Figura 3 – A proposta de André Lara Resende para os juros (2026)
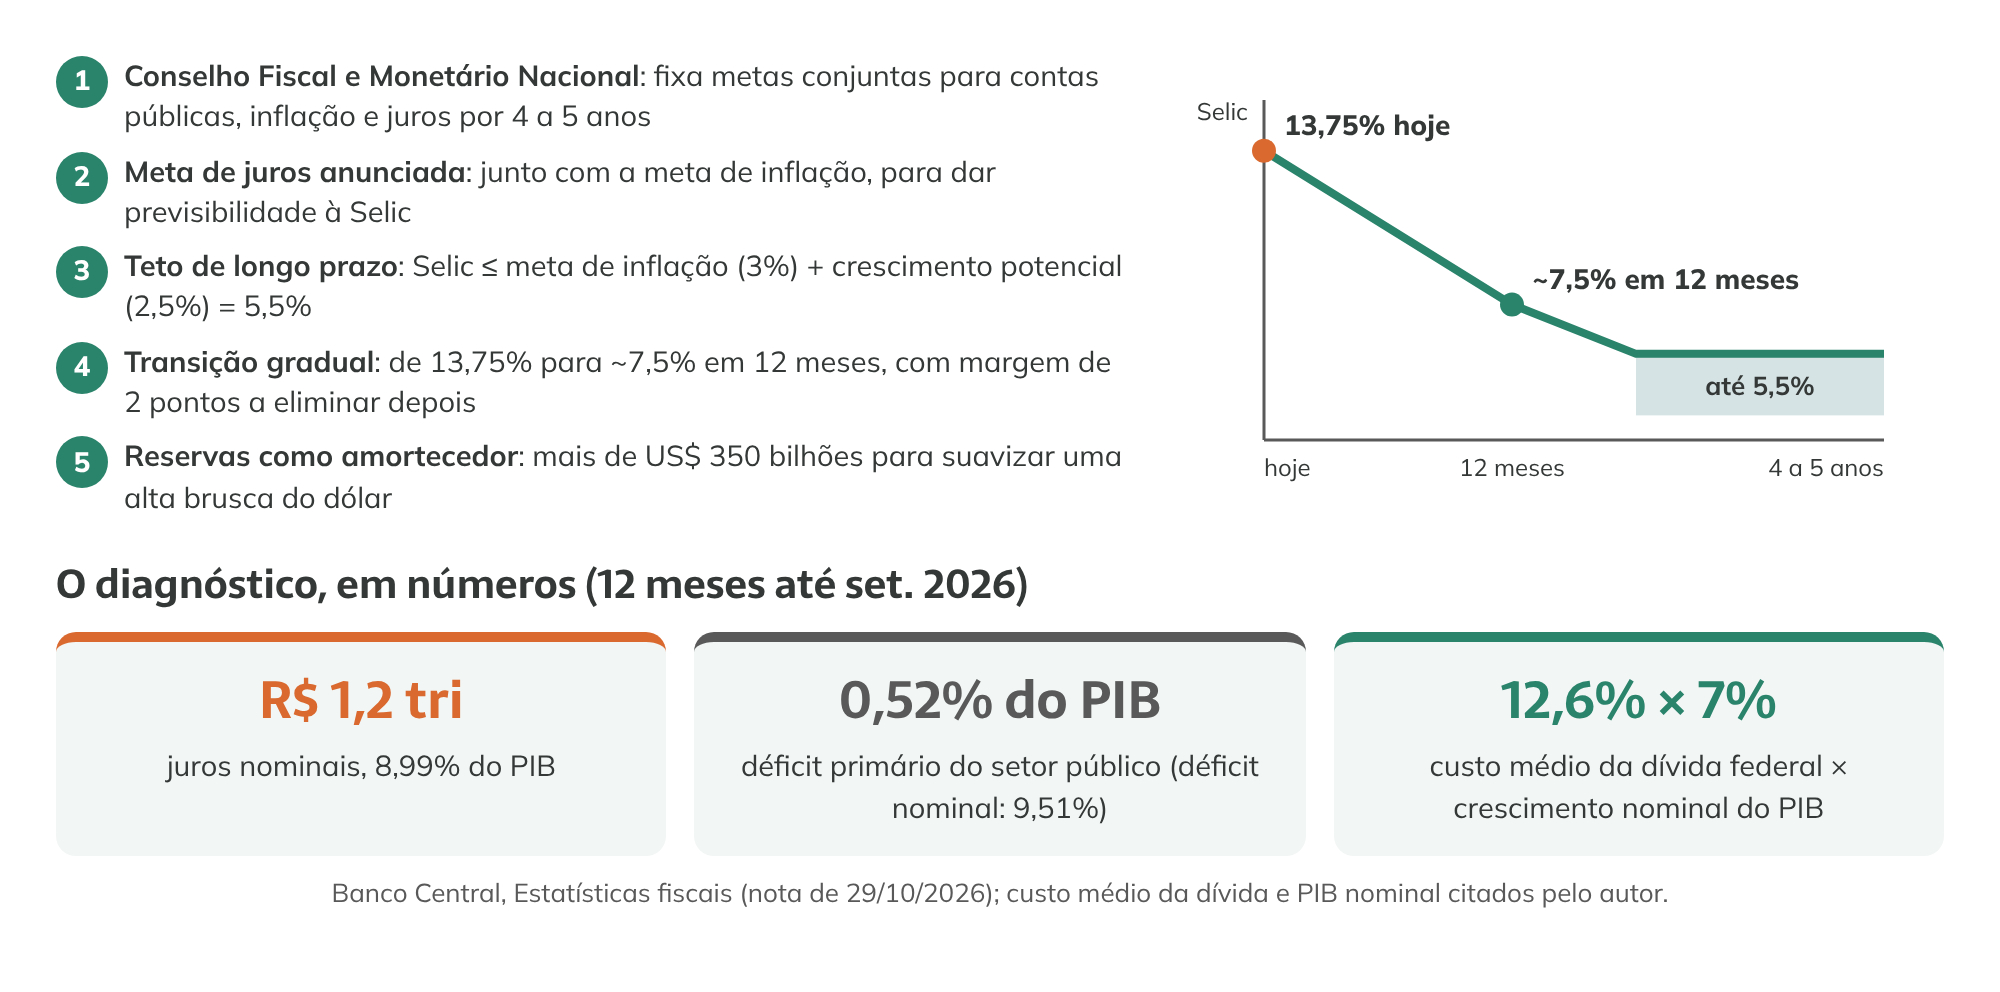
A proposta tem cinco elementos:
-
Criar um Conselho Fiscal e Monetário Nacional, que fixaria metas conjuntas para as contas públicas, a inflação e a taxa de juros por quatro a cinco anos.
-
Anunciar a meta de juros junto com a meta de inflação, de modo que os agentes saibam com antecedência a trajetória da Selic.
-
Manter a Selic, em condições normais, numa faixa entre a meta de inflação (3%) e o crescimento nominal potencial da economia, a meta de inflação somada ao crescimento real estimado de 2,5%, ou seja, cerca de 5,5% ao ano. Só em casos excepcionais, autorizados pelo conselho, a taxa poderia sair dessa faixa.
-
Na transição, reduzir a Selic gradualmente até cerca de 7,5% em doze meses, com uma margem de segurança de 2 pontos que seria reavaliada periodicamente e eliminada depois.
-
Usar as reservas internacionais, acima de US$ 350 bilhões, para suavizar uma eventual alta do dólar provocada pela queda dos juros.
O cálculo do autor é que reduzir o custo médio da dívida de quase 13% para 7,5% ao ano, numa dívida de cerca de 80% do PIB, equivaleria a uma economia de cerca de 4% do PIB por ano, mais do que qualquer ajuste primário conseguiria sem provocar recessão. Em entrevista à BBC News Brasil, em 5 de novembro, ele descreveu a proposta como um “aperfeiçoamento institucional”, disse não ter conversado com o presidente e atribuiu a notícia do encontro a uma disputa interna no governo.
Para ser aplicada, a proposta exigiria mudar a Lei Complementar nº 179/2021, que dá ao Copom, e só a ele, a decisão sobre a Selic. O funcionamento dessa lei é o tema de “Autonomia do Banco Central: o que diz a lei e o que está em debate”.
A defesa: o que Lara Resende não diz
Boa parte da reação pública tratou a proposta como “tabelamento de juros” ou como defesa de gasto público sem limite. Economistas ligados à Fundação Perseu Abramo, fundação de estudos do PT, divulgaram em novembro de 2026 um texto com o título “15 coisas que André Lara Resende NÃO diz e NÃO defende”, em que procuram separar o pensamento do autor das caricaturas feitas dele.
Figura 4 – Os 15 pontos: o que Lara Resende não defende, segundo economistas da Fundação Perseu Abramo
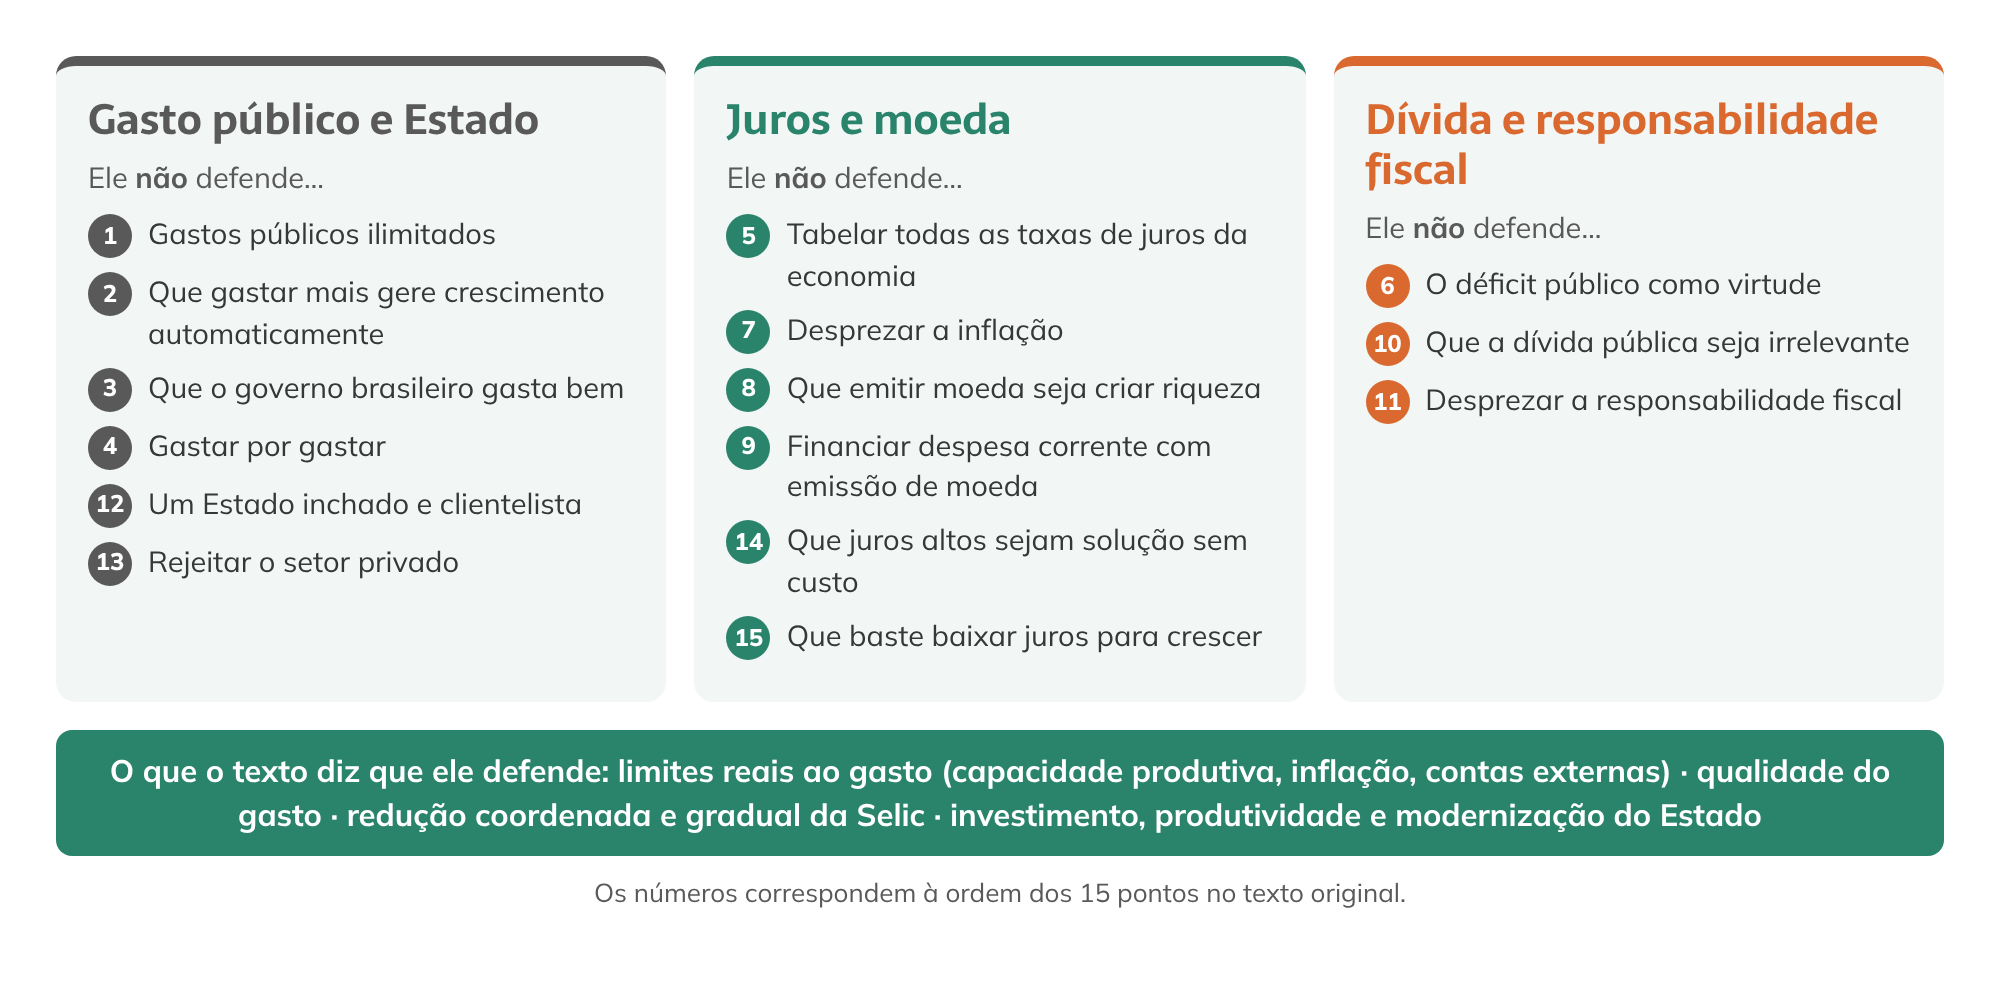
Os quinze pontos podem ser agrupados em três temas:
-
Gasto público e Estado. O autor não defende gastos ilimitados nem gastar por gastar; reconhece limites reais, como capacidade produtiva, inflação e restrições externas; considera que o governo brasileiro gasta mal e critica o patrimonialismo; distingue a atuação estratégica do Estado da expansão burocrática; e vê investimento público e privado como complementares.
-
Juros e moeda. Ele não propõe tabelar todas as taxas da economia, mas reduzir a Selic de forma coordenada e gradual; não despreza a inflação; não acredita que emitir moeda crie riqueza; já afirmou que a despesa corrente deve ser financiada por tributos; e não acha que baixar juros, por si só, faça o país crescer.
-
Dívida e responsabilidade fiscal. Não considera a dívida irrelevante nem o déficit uma virtude; questiona limites financeiros que considera arbitrários e a obsessão pelo equilíbrio contábil de curto prazo, mas reconhece as restrições inflacionárias e cambiais.
A conclusão do texto é que questionar a macroeconomia convencional não equivale a defender irresponsabilidade fiscal, e que é legítimo discordar das teses do autor, desde que se discuta o que ele de fato propõe.
A mesma linha aparece no programa Projeto Brasil, da TV GGN, de 5 de novembro de 2026. O economista Maurício Luperi defendeu que o problema dos juros é estrutural: além do nível da Selic, pesam a indexação de metade da dívida à própria Selic, a formação de expectativas no mercado financeiro e o regime cambial. Para ele, a reforma deveria ser tratada como política de Estado.
As críticas: por que a proposta preocupa
As críticas vieram de economistas de diferentes correntes, e não apenas do mercado financeiro.
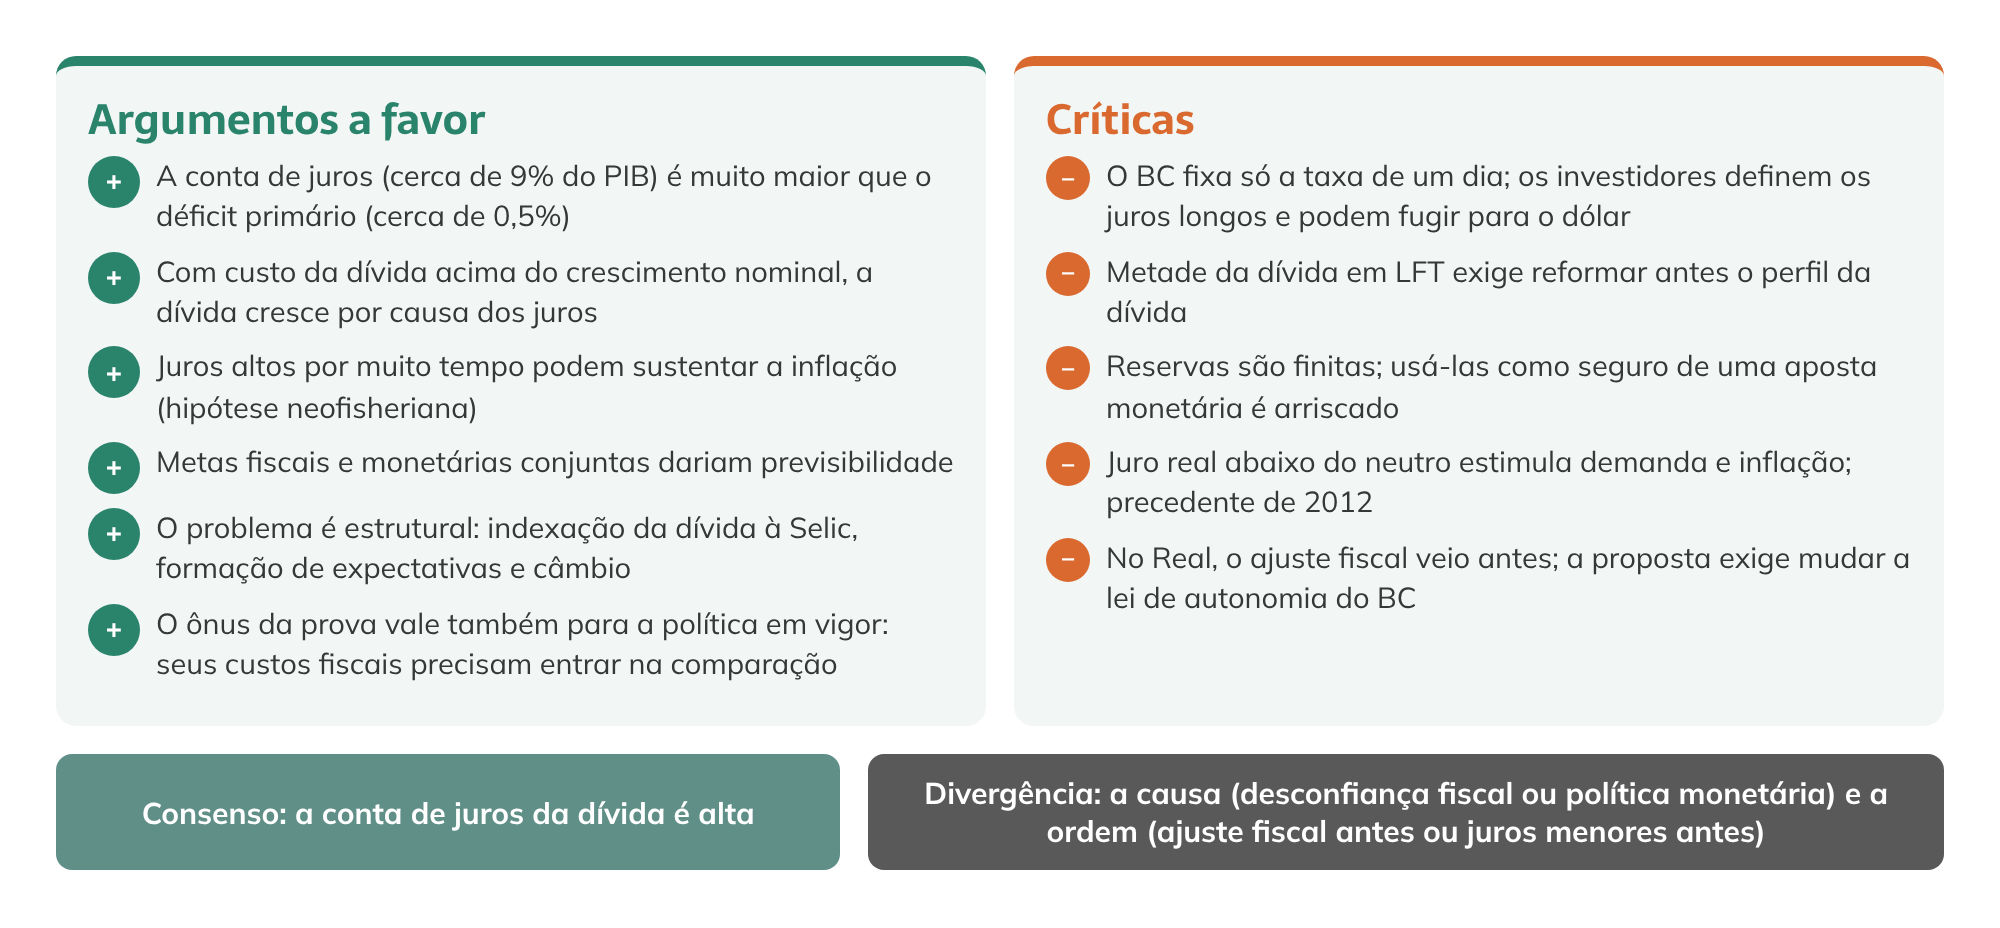
Quem define os juros longos. O Banco Central fixa apenas a taxa de um dia. As taxas dos títulos de prazo mais longo são definidas pelos investidores que os compram. Se eles desconfiarem da proposta, podem exigir juros maiores nos prazos longos ou trocar os títulos por dólares, imóveis ou ações, anulando a queda da Selic. Esse argumento foi desenvolvido pelo gestor Mauro Miranda no Brazil Journal.
O perfil da dívida. Cerca de metade da dívida federal está em títulos atrelados à Selic, as Letras Financeiras do Tesouro (LFTs). O professor José Luis Oreiro, da UnB, que concorda que os juros altos pesam sobre a dívida, chamou a estratégia de “voluntarismo ingênuo”: sem antes reduzir a parcela dessa dívida e tratar a livre circulação de capitais, a queda abrupta da Selic levaria a uma crise cambial.
As reservas. A ex-secretária do Tesouro Ana Paula Vescovi alertou que usar as reservas para conter o dólar transformaria um colchão de segurança no “cheque especial” de uma aposta monetária. As reservas são finitas, e a experiência de 1999, quando o real foi desvalorizado apesar de um pacote com o FMI, é lembrada nesse ponto.
Inflação e precedentes. Outros analistas apontam que uma Selic de 7,5% deixaria o juro real abaixo do nível considerado neutro, estimulando a demanda e a inflação, e lembram que o Plano Real só funcionou porque o ajuste fiscal veio antes da reforma monetária. A redução forçada dos juros em 2012, seguida de inflação mais alta e de nova alta da Selic, é o precedente brasileiro mais citado.
O governo. O ministro da Fazenda, Dario Durigan, afirmou em 3 de novembro que a proposta é “incipiente”, tem “várias deficiências” e não está em avaliação pelo governo. No dia seguinte, o Copom manteve a Selic em 13,75%, interrompendo uma sequência de cinco cortes de 0,25 ponto.
Figura 5 – O debate em síntese: argumentos a favor e contra a proposta
O debate sobre o debate
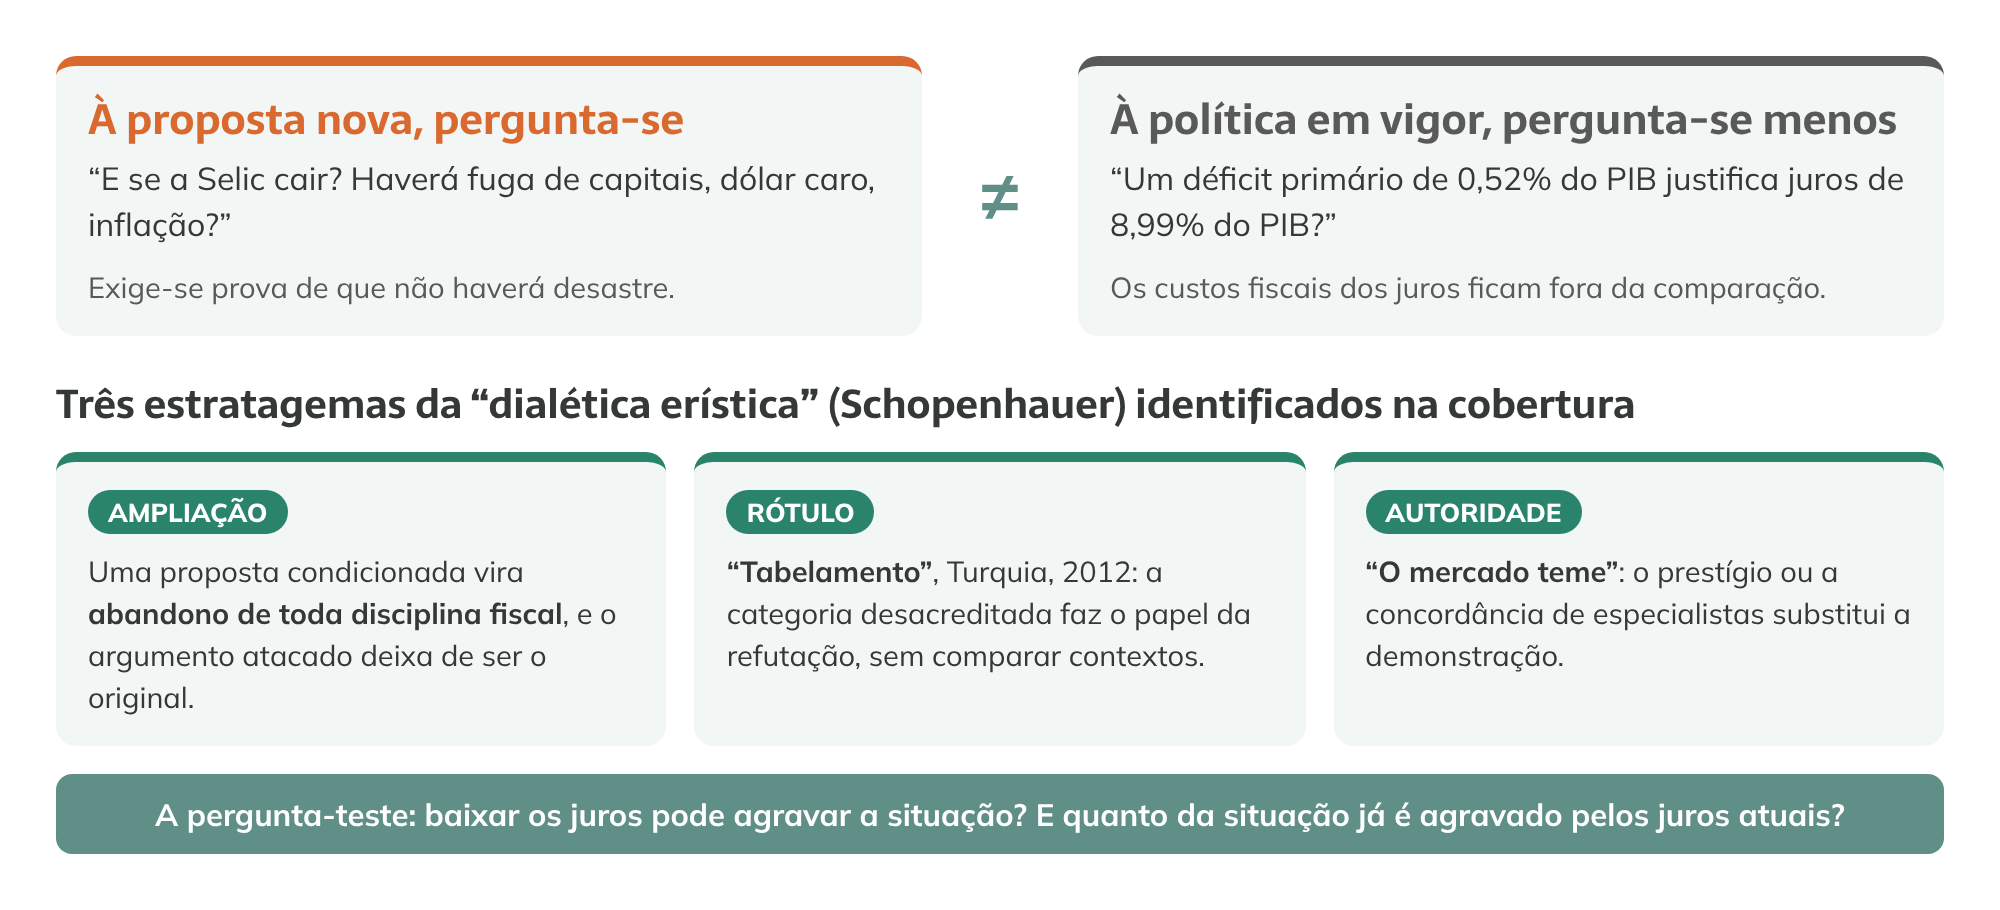
A própria reação à proposta virou objeto de análise. No texto “O consenso que não presta contas”, publicado como artigo próprio neste site, Marco Antonio Castello Branco aponta uma assimetria: à proposta nova se exige a prova de que não produzirá um desastre, enquanto a política em vigor fica dispensada de demonstrar que seus custos são proporcionais aos benefícios. Ele examina ainda a cobertura da imprensa à luz de Dietrich Bonhoeffer e dos estratagemas retóricos descritos por Arthur Schopenhauer.
Figura 6 – O debate sobre o debate: a assimetria do ônus da prova e três estratagemas retóricos
As propostas de Lara Resende e do economista Maurício Luperi, discutidas no programa Projeto Brasil, da TV GGN, são comparadas em “Luperi e Lara Resende: duas propostas para enfrentar os juros altos”.
O que o debate revela
Independentemente do destino da proposta, a discussão trouxe para o centro um dado que costuma ficar fora do debate orçamentário: a despesa com juros da dívida é a maior despesa do setor público, maior que o déficit primário, e não está sujeita aos limites que valem para saúde, educação ou investimento. Os dois lados concordam que esse custo é alto. Divergem sobre a causa, se a desconfiança na trajetória fiscal ou a própria política monetária, sobre o caminho, se ajuste fiscal primeiro ou juros menores primeiro, e até sobre quem deve provar o quê: a proposta nova, a política em vigor ou as duas.
Para o leitor que acompanha o orçamento público, a trajetória de Lara Resende também ilustra como as ideias econômicas mudam com o tempo. A proposta que pareceu inviável em 1984 tornou-se a base do Real dez anos depois. Se a proposta de 2026 terá destino parecido ou ficará como provocação ao debate, é uma questão que depende da política, das instituições e da evolução das contas públicas.
Base legal
-
Decreto-Lei nº 2.283/1986 (Plano Cruzado)
-
Lei nº 8.880/1994 (instituiu a Unidade Real de Valor, conversão da Medida Provisória nº 434/1994)
-
Lei nº 9.069/1995 (Plano Real e sistema monetário nacional)
-
Lei Complementar nº 179/2021, arts. 1º e 2º (objetivos do Banco Central e competência do Copom para conduzir a política monetária)
Leia também
- Autonomia do Banco Central: o que diz a lei e o que está em debate
- Luperi e Lara Resende: duas propostas para enfrentar os juros altos
- O consenso que não presta contas
Fontes
- ARIDA, Persio; LARA RESENDE, André. Inertial inflation and monetary reform in Brazil. Texto para Discussão nº 85, Departamento de Economia da PUC-Rio, jan. 1985 (versão do trabalho apresentado em 1984). https://www.econ.puc-rio.br/uploads/adm/trabalhos/files/td85.pdf
- LARA RESENDE, André. Eu acuso: uma proposta para eliminar os juros absurdos. Um Cético Esperançoso (Substack), 25/9/2026. https://andrelararesende.substack.com/p/eu-acuso-uma-proposta-para-eliminar
- Economistas da Fundação Perseu Abramo. 15 coisas que André Lara Resende NÃO diz e NÃO defende (apesar das caricaturas que fazem de seu pensamento econômico), nov. 2026.
- InfoMoney. André Lara Resende: a voz dissonante da teoria econômica. https://www.infomoney.com.br/?p=1996494
- Gazeta do Povo. Perfil: André Lara Resende. https://www.gazetadopovo.com.br/economia/perfil-andre-lara-resende/
- Instituto Humanitas Unisinos. Teoria, prática e bom senso (reprodução de artigo de André Lara Resende no Valor Econômico, 27/1/2017). https://ihu.unisinos.br/564596
- Instituto Humanitas Unisinos. O economista-deus está morto (comentário de Felipe Calabrez sobre artigo de Lara Resende no Valor, mar. 2019). https://ihu.unisinos.br/categorias/587894-o-economista-deus-esta-morto
- Agência Brasil. Brazil: Real Plan ended hyperinflation, balanced economy 30 years ago, jul. 2024. https://agenciabrasil.ebc.com.br/en/economia/noticia/2024-07/brazil-real-plan-ended-hyperinflation-balanced-economy-30-years-ago
- InvestNews. Selic a 7,5%: entenda a proposta de Lara Resende, nov. 2026. https://investnews.com.br/economia/selic-7-5-entenda-proposta-lara-resende/
- Diario de Pernambuco (Estadão Conteúdo). Lara Resende nega a site conversa com Lula e atribui boato sobre proposta à briga no governo, 6/11/2026. https://www.diariodepernambuco.com.br/economia/2026/11/11728543-lara-resende-nega-a-site-conversa-com-lula-e-atribui-boato-sobre-proposta-a-briga-no-governo.html
- Forbes Brasil. Efeito ALR: André Lara Resende, mercado e fiscal, nov. 2026. https://forbes.com.br/forbes-money/2026/11/efeito-alr-andre-lara-resende-mercado-fiscal/
- Times Brasil. “Muito ruim”, “ridícula” e “voluntarismo ingênuo”: economistas criticam proposta de Lara Resende para Selic a 7,5%, nov. 2026. https://timesbrasil.com.br/brasil/muito-ruim-ridicula-e-voluntarismo-ingenuo-economistas-criticam-proposta-de-lara-resende-para-selic-a-75/
- Times Brasil. Durigan diz que proposta de Lara Resende para baixar juros tem deficiências, 3/11/2026. https://timesbrasil.com.br/brasil/durigan-diz-que-proposta-de-lara-resende-para-baixar-juros-tem-deficiencias/
- MIRANDA, Mauro. Juros por decreto. Lágrimas a prazo. Brazil Journal, nov. 2026. https://braziljournal.com/opiniao-juros-por-decreto-lagrimas-a-prazo
- TV GGN. A proposta de André Lara Resende para reduzir os juros – Projeto Brasil, 5/11/2026. https://www.youtube.com/watch?v=dhhJN5H-itM
- Curioso Mercado (Instagram). Carrossel sobre a trajetória de André Lara Resende, 2/11/2026. https://www.instagram.com/p/DfQeuG6mXaq/
- Sou Brasília. Copom mantém a Selic em 13,75%, 4/11/2026. https://soubrasilia.com/tag/selic/
- Banco Central do Brasil. Estatísticas fiscais, nota de 29/10/2026. https://www.bcb.gov.br/estatisticas/estatisticasfiscais
- CASTELLO BRANCO, Marco Antonio. O consenso que não presta contas. Estadosfera, nov. 2026.
Para citar:
SILBERSCHNEIDER, Wieland. André Lara Resende: da Larida à crítica dos juros. Estadosfera, 2026. Série 12 – Dívida pública. Disponível em: https://www.estadosfera.com.br/?name=andre-lara-resende-larida-critica-dos-juros. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 10 nov. 2026.