Do imposto pago ao serviço entregue, o dinheiro público passa por cinco atividades encadeadas. Cada uma tem lógica, responsáveis e riscos próprios.
Série 1 – Fundamentos do orçamento · Post 1.3 de 1.9
Entre o momento em que alguém paga um imposto e o momento em que um serviço público chega à população, há um longo percurso. Esse percurso não é feito por um único órgão nem obedece a uma única lógica. Ele pode ser decomposto em cinco atividades que, juntas, formam a gestão orçamentária. Conhecê-las ajuda a identificar os momentos de implementação de uma política pública e onde ela pode travar — e quem responde por isso.
As cinco atividades
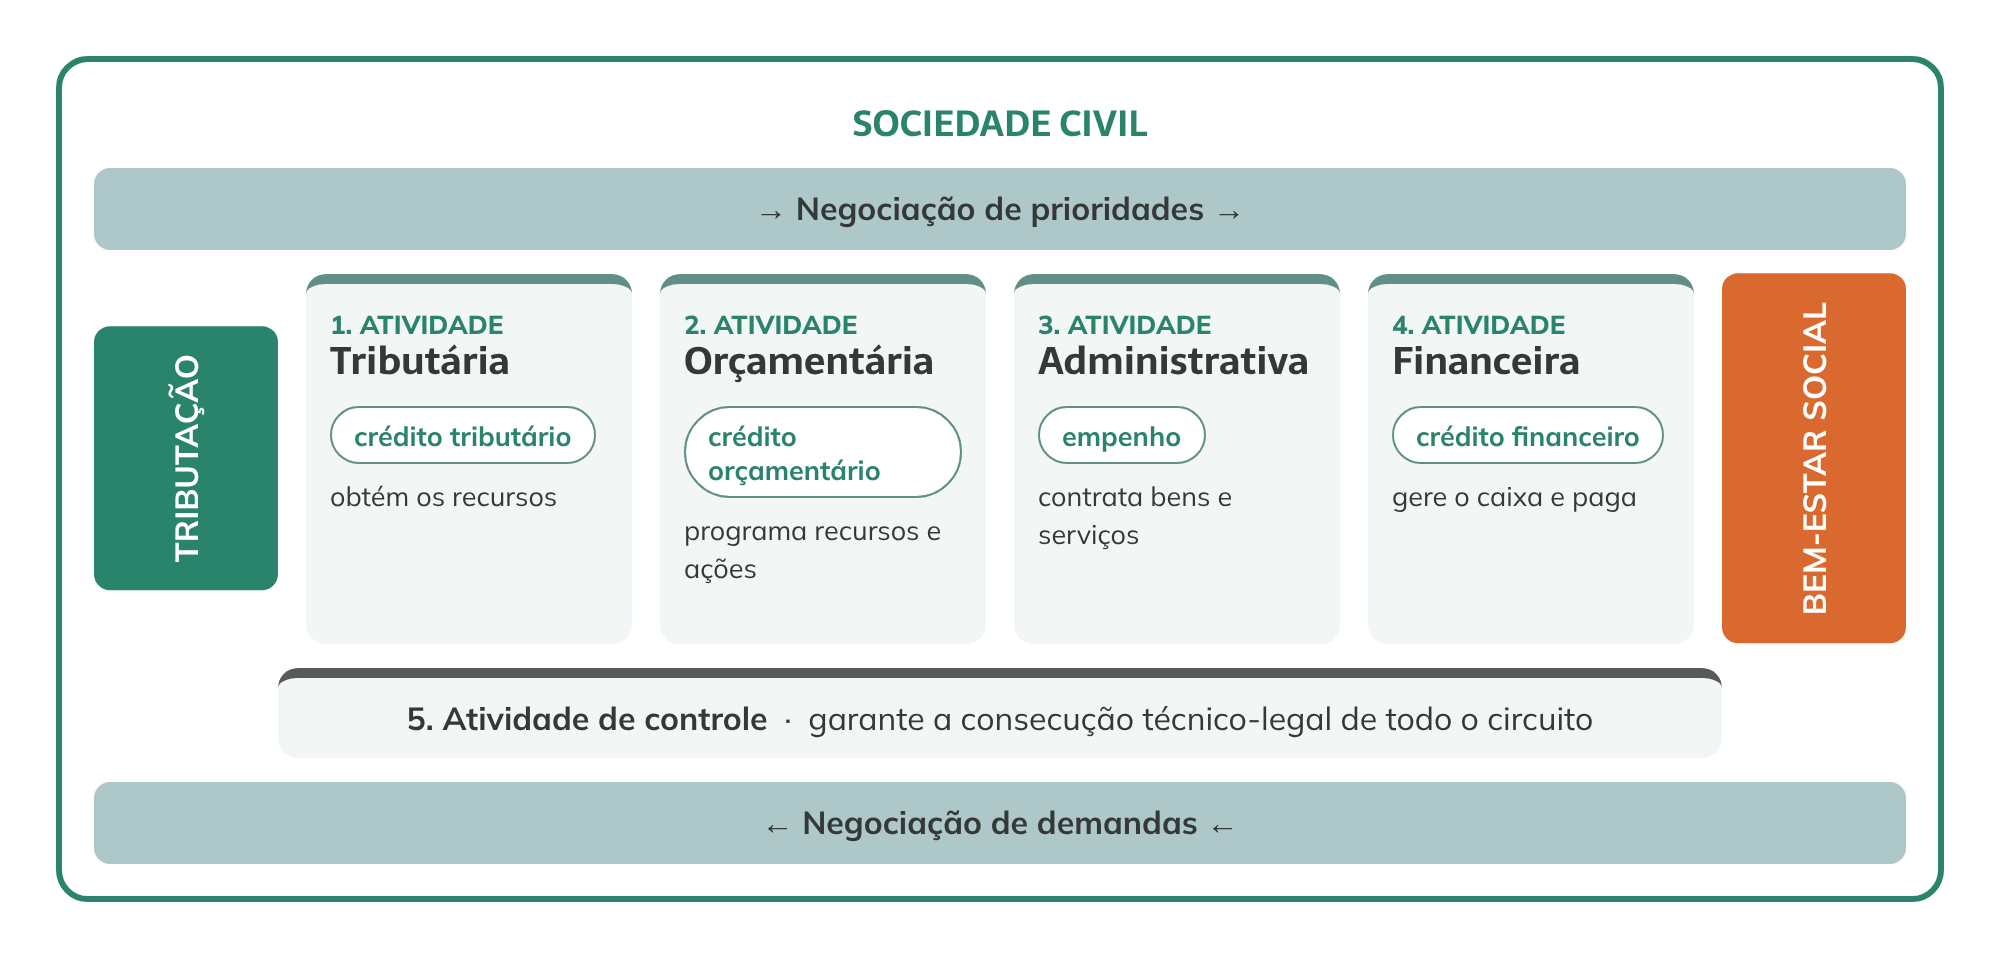
1. Atividade tributária. São os atos relativos à obtenção dos recursos financeiros necessários para operar a ação governamental. Ela é orientada pelo estímulo à atividade econômica e segue o ordenamento jurídico-institucional. Inclui instituir e cobrar tributos, fiscalizar contribuintes e administrar a dívida ativa.
2. Atividade orçamentária. São os atos de programação de recursos e ações para atender aos interesses públicos. É aqui que se elaboram e aprovam o Plano Plurianual, a Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual, e que se decide quanto cada programa vai receber.
3. Atividade administrativa. São os atos de contratação dos bens e serviços necessários para alcançar os objetivos definidos pela atividade orçamentária. Licitações, contratos, convênios, admissão de pessoal: tudo o que transforma uma dotação em compra ou contratação concreta.
4. Atividade financeira. São os atos de gestão dos recursos disponibilizados pela atividade tributária, orientados pelos objetivos fixados na atividade orçamentária e pelas contratações feitas na atividade administrativa. Na prática, é a gestão do caixa: programar desembolsos, liberar recursos para os órgãos e efetuar pagamentos. (Note que, aqui, “atividade financeira” tem sentido mais estrito do que em “O que é a ação governamental e a atividade financeira do Estado”, onde a expressão designa o conjunto da obtenção e aplicação de recursos pelo Estado.)
5. Atividade de controle. São os atos destinados a garantir que os circuitos da ação governamental se realizem de forma técnica e legalmente correta, segundo os princípios estabelecidos no Estado Democrático de Direito. Envolve o controle interno de cada Poder, o controle externo exercido pelo Legislativo com apoio dos Tribunais de Contas e o controle social exercido pelos cidadãos.
Como as atividades se encadeiam
As cinco atividades não acontecem em sequência estanque, mas formam um encadeamento decisório. Essa cadeia pode ser representada como uma passagem por diferentes tipos de “créditos”, desde a atividade econômica da sociedade, de um lado, até as políticas públicas, de outro:
-
A atividade econômica gera o crédito tributário: o direito do Estado de cobrar o tributo devido.
-
A atividade orçamentária transforma a receita esperada em crédito orçamentário: a autorização, aprovada em lei, para gastar determinado valor em determinada finalidade.
-
A atividade administrativa leva ao empenho: o ato pelo qual a Administração reserva parte do crédito orçamentário para uma despesa específica, criando a obrigação de pagamento quando o bem ou serviço for entregue.
-
A atividade financeira providencia o crédito financeiro: o dinheiro efetivamente disponível em caixa para pagar.
-
A atividade de controle acompanha todo o percurso.
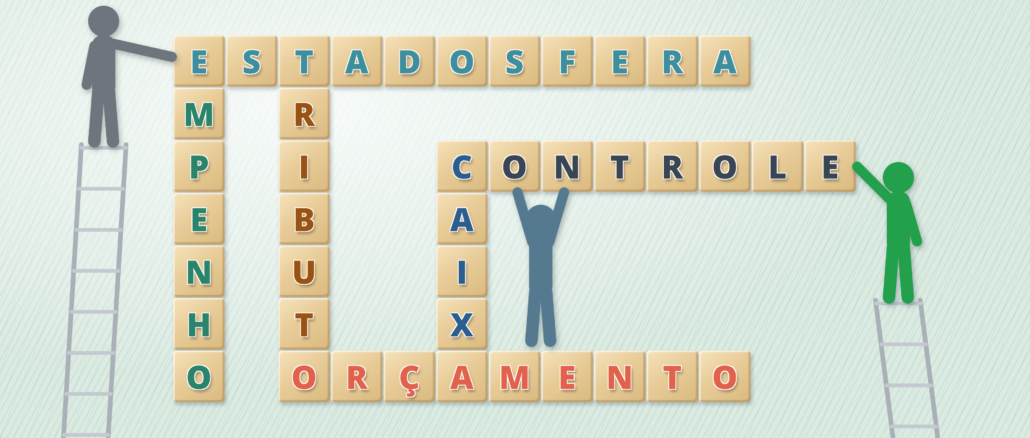
Figura 1 – As cinco atividades da gestão orçamentária
Um exemplo ajuda a visualizar. Um município arrecada IPTU e recebe transferências (atividade tributária). A Câmara Municipal aprova uma dotação para reformar postos de saúde (atividade orçamentária). A Prefeitura licita a obra e empenha o valor do contrato (atividade administrativa). A Secretaria de Fazenda programa e faz o pagamento à empresa conforme as medições (atividade financeira). A Controladoria, o Tribunal de Contas e o Conselho Municipal de Saúde verificam se tudo foi feito como previsto (atividade de controle).
Duas negociações que atravessam a cadeia
Esse percurso não é puramente técnico. Ao longo dele, correm duas negociações permanentes:
-
a negociação de prioridades, em que se define o que o Estado deve fazer com os recursos que tem;
-
a negociação de demandas, em que a Sociedade Civil apresenta suas necessidades e pressiona para que sejam atendidas.
Tudo acontece no âmbito da Sociedade Civil, que está nas duas pontas. É dela que sai a tributação e é para ela que se dirige o bem-estar social. As cinco atividades são, assim, momentos de pactuação da Estadosfera: o circuito por onde a renda privada se converte em benefício coletivo. A forma como as negociações se organizam é tratada em “Circuitos negociais, campos de interesse e arenas de negociação”.
Por que a distinção importa
Separar as cinco atividades permite perceber que, em cada uma, são enfrentados desafios diferentes para definição e implementação da ação governamental. Uma política pode ter dinheiro arrecadado e não ter dotação. Pode ter dotação e não conseguir licitar. Pode ter contrato assinado e não ter caixa para pagar. Pode ser executada sem que ninguém avalie o resultado. Quem acompanha o orçamento, seja como cidadão, jornalista ou ativista, otimiza seu lobby ou advocacy, quando consegue dizer em qual dessas atividades está situado o problema para definição da demanda ou da prioridade.
Base legal
-
Lei nº 4.320/1964, arts. 58 a 65 (empenho, liquidação e pagamento da despesa)
-
Lei nº 5.172/1966 (Código Tributário Nacional), arts. 139 a 141 (crédito tributário)
-
Constituição Federal, arts. 70 a 75 (fiscalização contábil, financeira e orçamentária)
Leia também
- O que é a ação governamental e a atividade financeira do Estado
- Circuitos negociais, campos de interesse e arenas de negociação
- Política e gestão fiscal: para que servem e o que afetam
Para citar:
SILBERSCHNEIDER, Wieland. As cinco atividades da gestão orçamentária. Estadosfera, 2026. Série 1 – Fundamentos do orçamento, post 1.3. Disponível em: https://www.estadosfera.com.br/orcamento-publico/op-fundamentos/cinco-atividades-da-gestao-orcamentaria/. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 3 nov. 2026. Para citar uma figura, indique o número e o título da figura antes da referência, por exemplo: “Figura 1 – As cinco atividades da gestão orçamentária. In: SILBERSCHNEIDER, Wieland…”.