Arrecadar e gastar não são operações neutras. Elas mexem com preços, juros, empregos e com a qualidade de vida de quem depende dos serviços públicos.
Série 1 – Fundamentos do orçamento · Post 1.2 de 1.9
O Estado obtém recursos da sociedade e os aplica para produzir ação governamental. Este artigo trata como essa atividade é orientada. Duas expressões aparecem o tempo todo no noticiário e nos documentos oficiais: política fiscal e gestão fiscal. Elas não são sinônimos. Entender a diferença ajuda a ler o orçamento.
Política fiscal: a direção
A política fiscal é o conjunto de ações definidas pelo Governo para gerenciar as despesas da Administração Pública e os níveis de tributação sobre a produção e a renda. O objetivo declarado é gerar efeitos positivos sobre o nível de atividade econômica e sobre a distribuição dos benefícios entre os cidadãos.
A política fiscal responde a perguntas como: quanto o Estado vai arrecadar e de quem? Quanto vai gastar e em quê? Vai gastar mais do que arrecada, igual ou menos? Quando o Governo anuncia que vai reduzir um imposto para estimular um setor, ampliar investimentos em infraestrutura ou cortar despesas para controlar a dívida, está fazendo política fiscal.
Gestão fiscal: a execução
A gestão fiscal — também chamada de ação fiscal — é o conjunto de ações que envolve o planejamento, a execução e a avaliação da política fiscal. O foco está nos processos e nas atividades de movimentação de receitas e despesas sob o marco regulatório do Estado.
Se a política fiscal é a direção, a gestão fiscal é o caminho percorrido no dia-a-dia: elaborar as leis orçamentárias, arrecadar, empenhar, pagar, controlar, prestar contas. É na gestão fiscal que uma decisão de política fiscal vira, ou deixa de virar, realidade.
O objetivo: bem-estar social sob responsabilidade fiscal
Política e gestão fiscal têm um objetivo comum: a promoção do bem-estar social. Trata-se de obter e alocar recursos dos cidadãos para:
-
manter e ampliar a atividade produtiva;
-
promover o acesso a direitos sociais;
-
melhorar a qualidade de vida da população.
E tudo isso sob os princípios da responsabilidade fiscal.
A ordem dos termos não é casual. O fim é o bem-estar social. A responsabilidade fiscal é a condição sob a qual esse fim deve ser buscado. Entendida de forma ampla, a responsabilidade fiscal envolve legalidade, equilíbrio, desenvolvimento justo, controle e responsividade e não apenas o controle do gasto. O conceito é desenvolvido em “O orçamento como contrato social entre Governo e Sociedade”.
O que a política fiscal afeta
Arrecadar e gastar não são operações neutras. Há três grupos de efeitos a considerar.
Figura 1 – Os efeitos da política fiscal
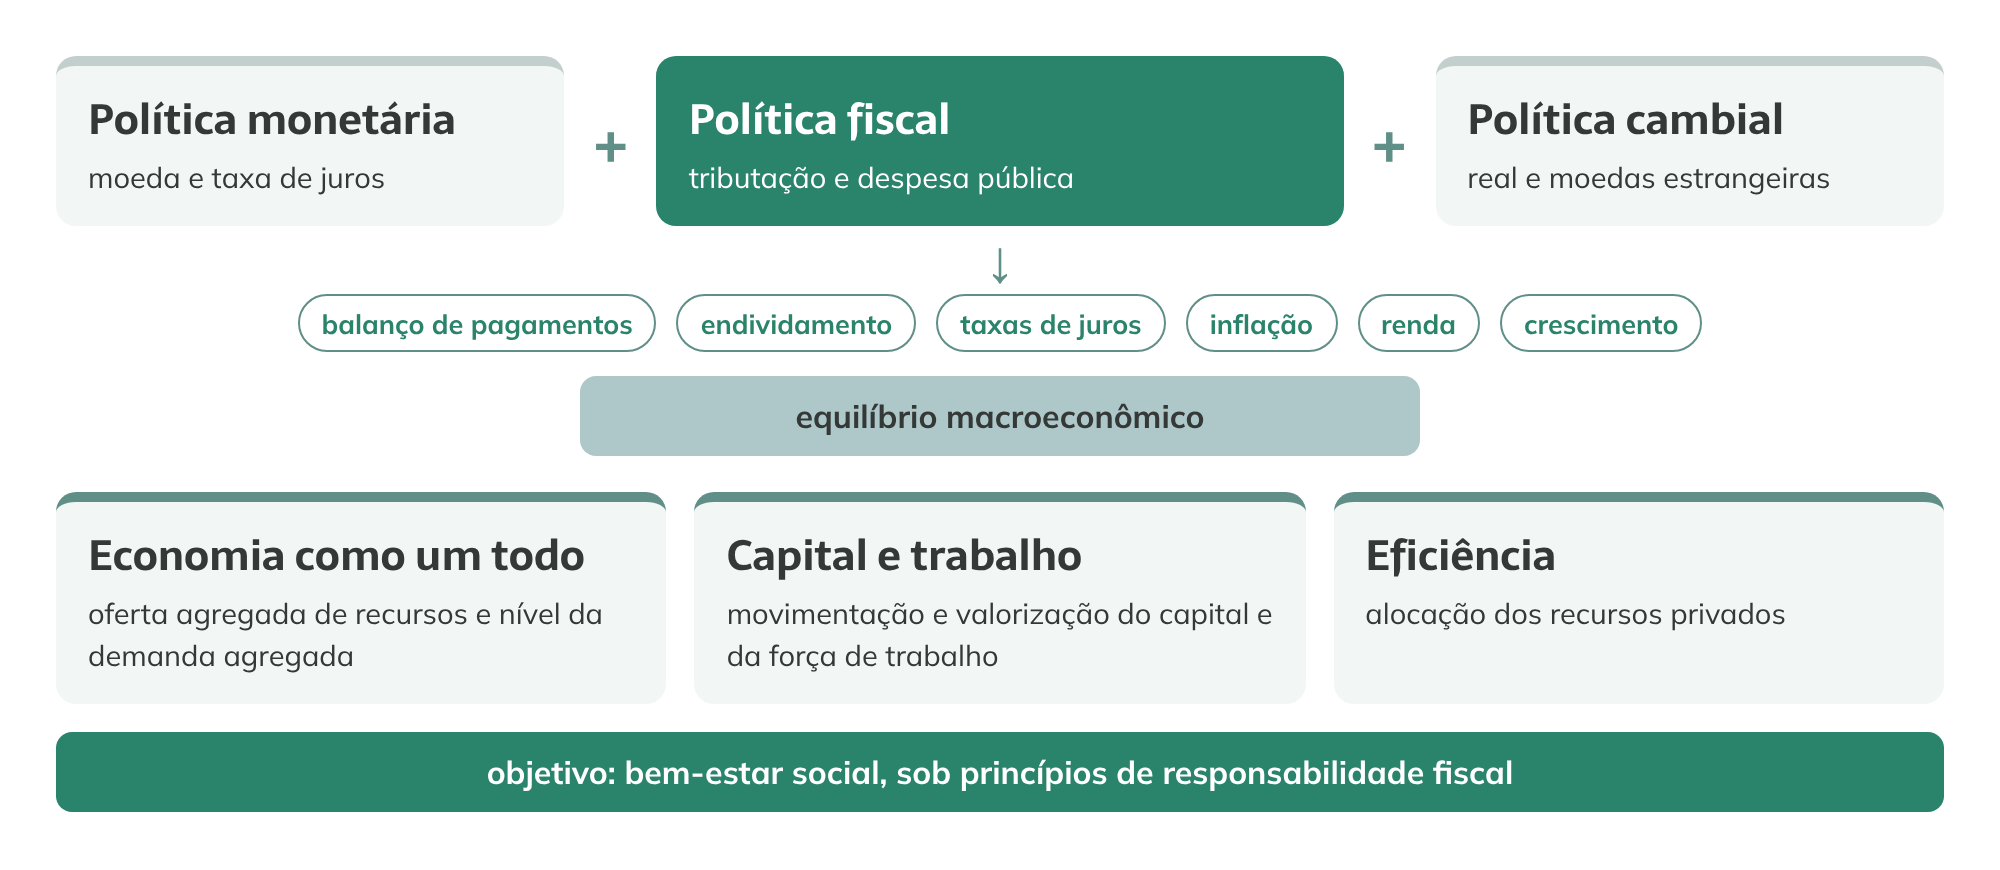
Sobre a economia como um todo. A política fiscal afeta diretamente a oferta agregada de recursos e o nível da demanda agregada da economia. Quando o Estado gasta, ele compra bens e serviços, paga salários e transfere renda, o que aumenta a demanda. Quando tributa, retira renda de famílias e empresas, o que pode reduzir o consumo e o investimento privados.
Em interação com a política monetária e a cambial. A política fiscal não age sozinha. Em conjunto com a política monetária (que trata da quantidade de moeda e da taxa de juros, a cargo do Banco Central) e com a política cambial (que trata da relação entre o real e as moedas estrangeiras), ela influencia:
-
o balanço de pagamentos;
-
o nível de endividamento;
-
as taxas de juros;
-
a inflação;
-
o nível de renda de indivíduos e agentes econômicos;
-
o crescimento econômico.
O resultado conjunto dessas variáveis é o que se chama de equilíbrio macroeconômico. Por isso, é comum que decisões orçamentárias sejam discutidas junto com decisões de juros. Um gasto público maior financiado por dívida, por exemplo, pode pressionar os juros, e juros mais altos aumentam o custo da própria dívida.
Sobre capital, trabalho e eficiência. As despesas públicas têm impacto na alocação dos recursos privados e, portanto, na sua eficiência. E as políticas de tributação e de despesa afetam tanto a movimentação e a valorização do capital quanto a força de trabalho. Um imposto que incide mais sobre salários do que sobre lucros, ou um gasto que favorece determinado setor, muda os incentivos de quem investe e de quem trabalha.
Orçamento: onde a política fiscal ganha forma
Todas essas escolhas – quanto arrecadar, quanto gastar, em quê, com que resultado esperado – precisam ser registradas em algum lugar e aprovadas por alguém. Esse lugar é o orçamento. É nele que a política fiscal deixa de ser intenção e vira compromisso com valores, prazos e responsáveis. As atividades que compõem a gestão orçamentária, e a forma como se encadeiam do tributo ao serviço entregue, são o tema de “As cinco atividades da gestão orçamentária”.
Base legal
-
Constituição Federal, arts. 163 a 169 (finanças públicas e orçamentos)
-
Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), art. 1º
-
Constituição Federal, art. 164 (competência do Banco Central e relação com o Tesouro)
Leia também
- As cinco atividades da gestão orçamentária
- Gasto público na teoria econômica: dos clássicos a Keynes
- O orçamento como contrato social entre Governo e Sociedade
Para citar:
SILBERSCHNEIDER, Wieland. Política e gestão fiscal: para que servem e o que afetam. Estadosfera, 2026. Série 1 – Fundamentos do orçamento, post 1.2. Disponível em: https://www.estadosfera.com.br/orcamento-publico/op-fundamentos/politica-e-gestao-fiscal/. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 3 nov. 2026. Para citar uma figura, indique o número e o título da figura antes da referência, por exemplo: “Figura 1 – Os efeitos da política fiscal. In: SILBERSCHNEIDER, Wieland…”.