Quem paga imposto não escolhe o que vai receber em troca. Essa desconexão é a razão de ser do orçamento.
Série 1 – Fundamentos do orçamento · Post 1.5 de 1.9
Numa loja, a relação é direta: paga-se um preço e leva-se um produto. Com o Estado é diferente. O cidadão paga impostos sobre sua renda, seu consumo, sua propriedade, e recebe — ou espera receber — educação, saúde, segurança, assistência, proteção do meio ambiente, dentre outros benefícios. Mas não existe uma regra que diga quanto do imposto pago foi para cada serviço, nem um balcão onde se possa trocar o tributo pelo benefício. Vamos entender por que é assim e por que isso faz do orçamento uma peça indispensável.
O princípio da não afetação
O pagamento do tributo não está vinculado à compra ou à contratação de um bem ou serviço público específico. Ele se destina à formação de um fundo financeiro geral, o Tesouro, ou “caixa único”, a partir do qual o Estado paga as ações governamentais realizadas.
Esse é o princípio da não afetação das receitas. O tributo não está vinculado, de antemão, a uma finalidade determinada. Quem paga IPVA não está pagando a manutenção das ruas por onde passa. Quem paga Imposto de Renda não está comprando vagas em universidades públicas. O dinheiro entra para compor um fundo comum e só depois é distribuído, efetivamente alocado.
A própria Constituição consagra a regra ao proibir a vinculação da receita de impostos a órgão, fundo ou despesa, ainda que abra exceções importantes como os percentuais mínimos para saúde e educação e as transferências a estados e municípios. Essas exceções, que serão tratadas no tema sobre financiamento das políticas sociais, são justamente tentativas de se “reconectar” parte da arrecadação a finalidades consideradas prioritárias.
Valor de uso e valor de troca
Essa situação pode ser descrita como uma desconexão entre valor de uso e valor de troca. O que se paga como tributo (o “preço” ou valor de troca) e o que se recebe ou se espera receber como serviço público (o benefício ou valor de uso) não estão correlacionados previamente.
Figura 1 – A desconexão entre tributação e bem-estar social
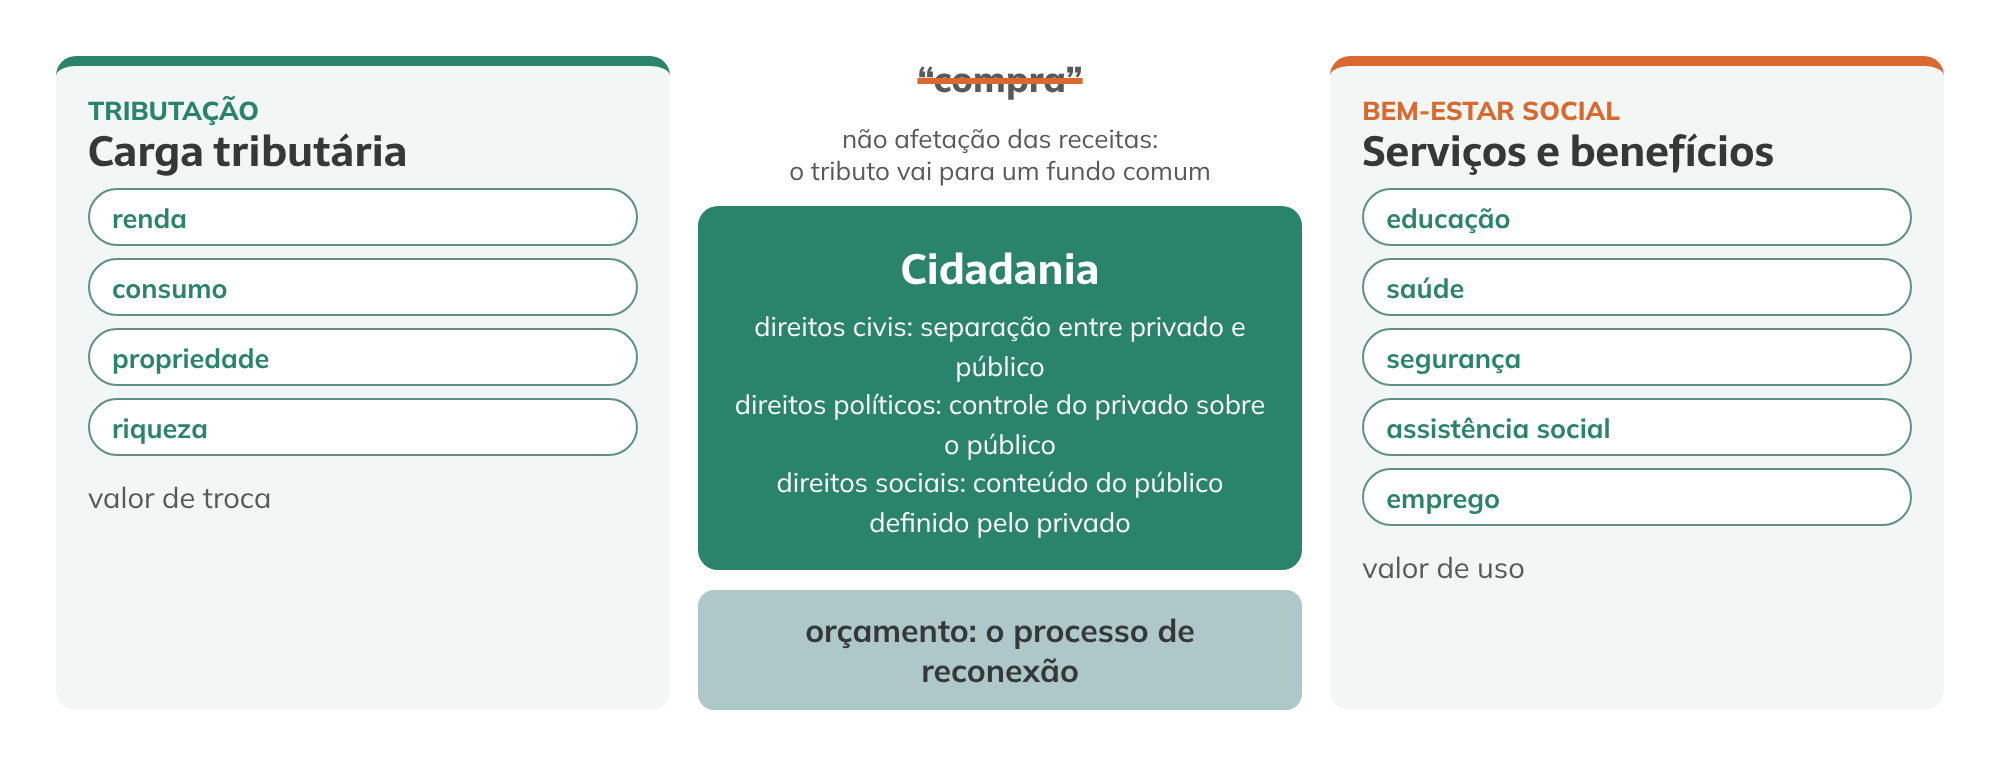
De um lado está a carga tributária, que incide sobre renda, consumo, propriedade e riqueza. Do outro estão os serviços que formam o bem-estar social: educação, segurança, assistência social, saúde, proteção do meio ambiente. Entre um e outro não há uma “compra”. Há a cidadania.
A comparação com o mercado ajuda a ver a diferença. Na loja, quem não paga não leva. No Estado, quem não paga imposto de renda, por estar isento, continua tendo direito à escola e ao posto de saúde. E quem paga muito não recebe, por isso, mais serviço público. É essa característica que permite ao orçamento redistribuir renda.
Cidadania: o que liga um lado ao outro
Se não é a compra que liga o tributo ao benefício, o que liga? A resposta é a cidadania, que envolve três tipos de direitos.
-
Direitos civis: o reconhecimento da separação entre o privado e o público.
-
Direitos políticos: o controle do privado sobre o público.
-
Direitos sociais: a definição do conteúdo do público pelo privado.
A divisão da cidadania em direitos civis, políticos e sociais é do sociólogo britânico T. H. Marshall. Lida no contexto do orçamento, ela mostra que o cidadão não é um consumidor. Ele é alguém que tem direito de decidir, por meio de mecanismos políticos, o que o Estado deve oferecer.
Como a teoria econômica vê a reconexão
Há duas leituras clássicas de como essa desconexão é enfrentada.
Na leitura da economia clássica, a reconexão entre “preço” e “bem” ocorre no Estado democrático, quando o cidadão-eleitor escolhe os governantes. Ao votar, ele materializa sua preferência pela alocação dos recursos em determinadas finalidades.
Outra leitura, a teoria da escolha pública, formulada por James Buchanan e Gordon Tullock, parte da racionalidade dos agentes. Para o político, a ação racional é maximizar votos para se manter no poder. Para o cidadão-eleitor, é maximizar os benefícios líquidos que obtém da atividade fiscal, isto é, o excedente entre o que recebe dos gastos do governo e o que paga em tributos.
As duas leituras têm limites evidentes. O voto acontece a cada quatro anos e escolhe pessoas e programas inteiros, não a destinação de cada recurso. O cálculo de benefício líquido de cada eleitor, por sua vez, não necessariamente produz o interesse coletivo.
O orçamento como processo de reconexão
É aqui que entra a tese do Estadosfera. O orçamento público é o processo por meio do qual se busca reconectar as duas dimensões: o que a sociedade paga e o que ela recebe.
A política orçamentária e a política fiscal são orientadas pela concorrência alocativa entre os agentes que integram o Estado: Governo, Administração Pública e Sociedade Civil. Cada um tenta fazer com que os recursos do fundo comum sejam destinados aos fins que considera prioritários. O orçamento é o resultado — sempre provisório — dessa disputa.
Por isso faz sentido acompanhar o orçamento mesmo sem ser especialista. É nele que se vê, em valores, quanto do que a sociedade pagou foi efetivamente destinado a cada política.
A desconexão tem uma consequência importante. Onde o mercado dispõe do preço como mecanismo automático para resolver conflitos sobre o uso dos recursos, a esfera pública não tem fórmula equivalente. Como observou o sociólogo Claus Offe, a escola pública não vende seus produtos. Não há preço que diga o que deve ser ensinado nem quantas vagas abrir. A alocação precisa, por isso, ser construída politicamente. E, onde o preço não valida a decisão, ela é validada pela publicidade: pela exposição da escolha à contestação de qualquer cidadão.
Esse tema é o ponto de partida de “O orçamento como contrato social entre Governo e Sociedade”.
Base legal
-
Constituição Federal, art. 167, IV (vedação de vinculação da receita de impostos e suas exceções)
-
Lei nº 4.320/1964, art. 56 (unidade de tesouraria)
-
Constituição Federal, art. 14 (soberania popular, voto)
Leia também
- O orçamento como contrato social entre Governo e Sociedade
- O que é a ação governamental e a atividade financeira do Estado
- Circuitos negociais, campos de interesse e arenas de negociação
Para citar:
SILBERSCHNEIDER, Wieland. Por que o tributo não “compra” o serviço público. Estadosfera, 2026. Série 1 – Fundamentos do orçamento, post 1.5. Disponível em: https://www.estadosfera.com.br/orcamento-publico/op-fundamentos/por-que-o-tributo-nao-compra-o-servico-publico/. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 3 nov. 2026. Para citar uma figura, indique o número e o título da figura antes da referência, por exemplo: “Figura 1 – A desconexão entre tributação e bem-estar social. In: SILBERSCHNEIDER, Wieland…”.