Onde não existe preço para decidir o que o Estado deve fazer, a decisão precisa ser construída a partir do entendimento. O orçamento é o lugar em que essa construção ganha forma de lei, valores e compromissos.
Série 1 – Fundamentos do orçamento · Post 1.4 de 1.9
Na vida privada, a maior parte das decisões sobre o uso dos recursos se resolve pelo preço. Quem quer um bem paga por ele. Quem não paga, não leva. O preço decide, de forma automática e impessoal, quem fica com o quê. No Estado, esse mecanismo não existe. Não há fórmula aceita que permita decidir quanto se deve gastar com escolas e quanto com estradas, o que deve ser ensinado ou quantos quilômetros de rodovia construir em cada região. Essa decisão precisa ser construída e ela é construída, ano após ano, no orçamento público.
Nesta perspectiva, o orçamento é um contrato social entre Governo e Sociedade, mediado pela Administração Pública. A ideia parece simples, mas exige detalhamento. Não se trata de um contrato no sentido comercial, entre partes que trocam mercadorias, nem de uma metáfora vaga. Trata-se de um acordo que se sustenta em discursos socialmente fundamentados pelos agentes envolvidos e politicamente legitimados, que assume forma de lei e que precisa ser renovado a cada exercício.
A contribuição consentida
Toda sociedade precisa prover condições comuns que tornem possível a vida coletiva: segurança, justiça, infraestrutura, saúde, educação, proteção social. Onde quer que se reúnam indivíduos num território, que se reconhecem como parte de uma mesma comunidade política, surge a necessidade de recursos comuns para ações de natureza comum. Ao longo da história, essa necessidade foi atendida de formas muito diferentes, do tributo imposto pelo soberano às contribuições negociadas em assembleias.
Com a consolidação do capitalismo e do Estado Democrático de Direito, a contribuição dos indivíduos passou a acontecer de modo sistemático e continuado, destinada a prover um amplo conjunto de capacidades estatais. No centro desse arranjo, está o orçamento público. Ele é o processo institucional que define e consolida a contribuição consentida das pessoas, a partir de sua renda e riqueza privadas, e as ações socialmente definidas como necessárias à vida em comum. Sem recursos, os governos não agem e, sem ação, o sentido de sociedade, de país e de nação não se realiza.
O termo decisivo é consenso. O tributo é compulsório para cada contribuinte, mas o seu fundamento, numa democracia, é o consentimento coletivo expresso por meio de representantes e de procedimentos públicos, assim como as finalidades de sua alocação. É esse consentimento que dá ao orçamento a natureza de contrato. Consenso não quer dizer unanimidade. Consenso é o reconhecimento mútuo pela maioria dos envolvidos da necessidade e adequação de uma demanda e de sua solução, sob determinadas condições e em certo prazo.
A Estadosfera: o circuito da conversão
A Estadosfera designa o circuito relacional por meio do qual a renda privada é apropriada pelo Estado e realocada como benefício coletivo. Não se trata do Estado-aparato nem do gasto público em si, mas da relação de conversão: o conjunto de relações políticas e sociais por meio do qual se define e se valida o esforço de cada um e sua transformação no que deverá ser de todos.
Figura 1 – O circuito da Estadosfera: apropriação e realocação de renda
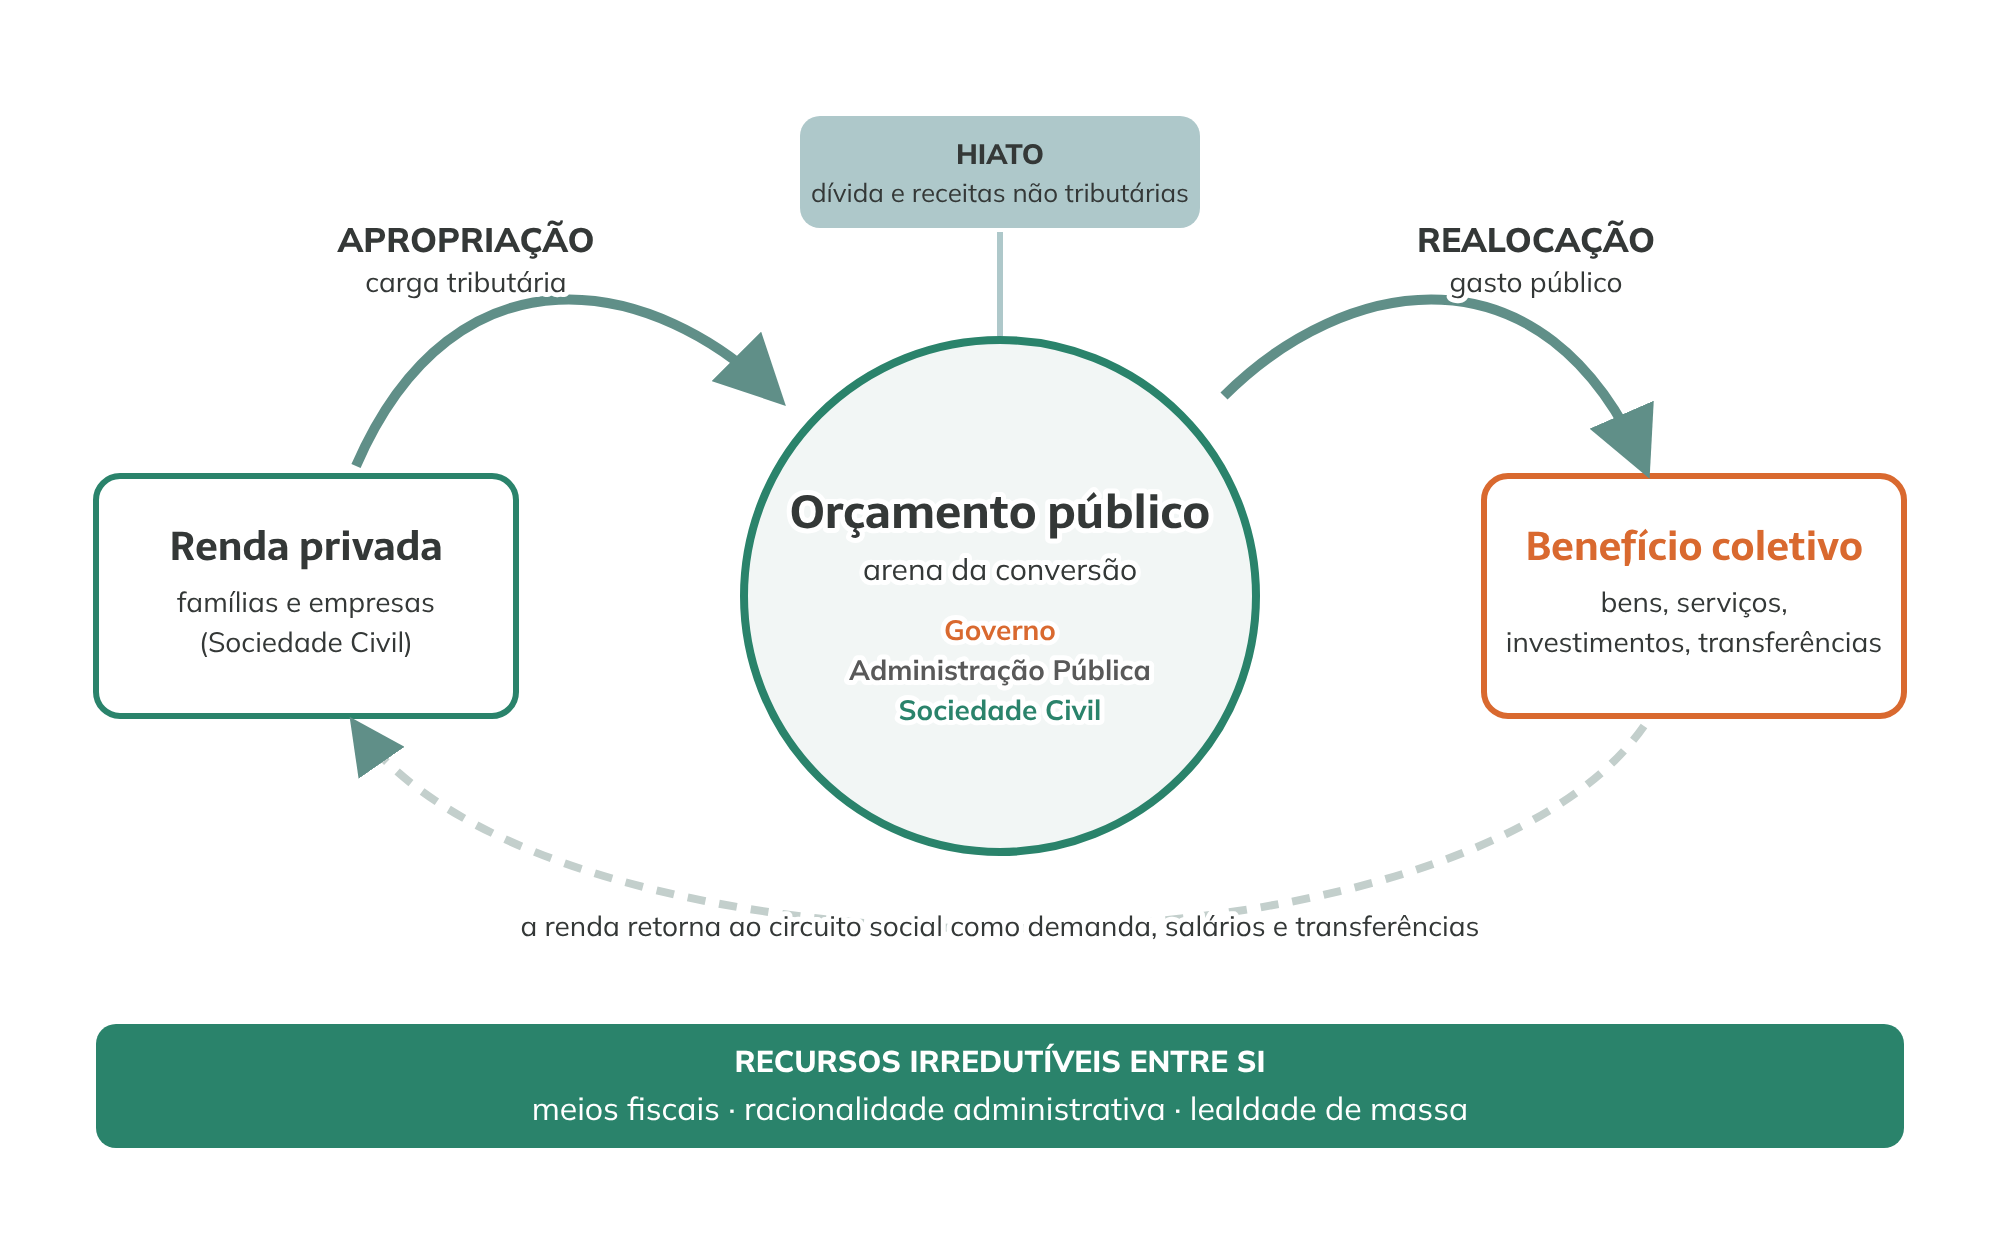
Esse circuito envolve dois momentos centrais.
-
Apropriação. A carga tributária demarca a fronteira entre o privado e o público: mede o que o Estado retira, de forma compulsória, do fluxo de renda das famílias e das empresas.
-
Realocação. O gasto público descreve o caminho de volta: o que o Estado devolve ao circuito social sob a forma de compras, salários, investimentos e transferências.
Entre os dois momentos há um hiato, financiado por dívida e por receitas não tributárias. No Brasil, em 2024, a carga tributária correspondeu a cerca de 33,7% do PIB e o gasto do governo geral, a 36,4%. Isso não significa que um terço da renda “saia” da economia. Boa parte do gasto, sobretudo transferências e previdência, volta imediatamente às famílias. O que muda não é a existência da renda, mas a titularidade da decisão sobre o seu destino. É essa decisão que o orçamento organiza.
Três agentes participam do circuito, cada um com papel próprio:
-
Sociedade Civil: formula demandas, financia o Estado e concede o direito de representação;
-
Governo: representa temporariamente o interesse público e coordena as ações;
-
Administração Pública: organiza de forma permanente as instituições e executa a apropriação e a realocação.
O circuito só funciona quando três recursos estão garantidos ao mesmo tempo, sem que um possa substituir o outro: meios fiscais (o dinheiro arrecadado), racionalidade administrativa (a capacidade de transformar decisões em ações) e lealdade de massa (a aceitação, pela sociedade, de que vale a pena contribuir). Um governo com caixa, mas sem capacidade de execução, não entrega. Um governo com boa máquina, mas sem legitimidade, enfrenta resistência a cada tributo. Um governo legítimo, mas sem recursos, promete e não cumpre.
Contrato em que sentido: a contribuição da Teoria da Ação Comunicativa
Se não há preço que decida, o que decide? A resposta do Estadosfera se apoia na Teoria da Ação Comunicativa, do filósofo alemão Jürgen Habermas.
Habermas distingue dois tipos de coordenação das ações humanas. Na ação estratégica, cada um busca o próprio êxito e tenta influenciar os outros por meio de incentivos ou sanções — ofertas, ameaças, pressões. Na ação comunicativa, os participantes buscam um entendimento: apresentam razões e aceitam o que se sustenta pelo melhor argumento. Na sociedade moderna, duas grandes áreas funcionam sobretudo pela lógica estratégica e por “meios” que dispensam o entendimento: a economia, coordenada pelo dinheiro, e a administração estatal, coordenada pelo poder.
O orçamento público ocupa um lugar peculiar nesse esquema. Ele é o ponto em que a economia e a administração se encontram com o que Habermas chama de mundo da vida — o horizonte de convicções, valores e solidariedades compartilhadas pelos cidadãos. A tributação é uma intervenção do sistema administrativo no mundo da vida: retira, de forma coercitiva, parte da renda das pessoas. O gasto público faz o caminho inverso: devolve esses recursos sob a forma de bens e serviços de que o mundo da vida necessita. O orçamento é, ao mesmo tempo, o ponto de extração e o ponto de reconversão.
Por isso ele não pode funcionar apenas por dinheiro e poder. Essa é a tese central da Estadosfera: a conversão de renda privada em benefício coletivo se processa numa arena própria, regida por uma racionalidade distinta da mercantil e que não se reduz à operação do dinheiro e do poder. Ela requer um circuito de entendimentos.
Três ideias de Habermas ajudam a precisar o que é esse entendimento no orçamento.
Pretensões de validade. Quem argumenta em busca de entendimento levanta pretensões que podem ser criticadas: que o que afirma é verdadeiro, que o que propõe é correto do ponto de vista das normas aceitas e que é sincero no que diz. No orçamento, as três aparecem com nitidez: a previsão de receitas precisa ser verdadeira; as prioridades precisam ser justificáveis como corretas perante todos os afetados; e os compromissos assumidos precisam ser sinceros, isto é, feitos para ser cumpridos. O orçamento é, assim, uma pretensão de validade criticável: ele registra, em forma de autorizações e dotações, um acordo sobre o que fazer (os fins) e com que meios (os recursos), e esse acordo pode e deve ser contestado.
O direito como correia de transmissão. Em Direito e Democracia, Habermas descreve o direito como o meio que permite que a vontade formada pelos cidadãos na esfera pública “amarre” o poder administrativo do Estado. O orçamento é o documento jurídico por excelência que converte esse poder comunicativo em poder administrativo. Habermas formula a ideia de que o poder concentrado na administração pública precisa regenerar-se, a cada passo, a partir do poder comunicativo dos cidadãos. O orçamento anual é uma das formas mais concretas dessa regeneração.
A reserva do poder. O dinheiro tem lastro: a riqueza real que ele permite comprar. O poder político, sem orçamento, tem apenas a capacidade formal de emitir decisões. É o orçamento que lhe dá lastro — capacidade real e mensurável de implementar políticas — e que cria um sistema de prestação de contas pelo qual os cidadãos podem verificar se as promessas foram cumpridas. Sem orçamento, o poder administrativo seria um meio sem lastro.
O que não é: uma advertência necessária
Seria ingênuo afirmar que o orçamento é um espaço de diálogo desinteressado. Definir, aprovar e executar um orçamento envolve barganha, compromissos de interesses, relações de poder e pressões econômicas. Os grupos que disputam recursos operam, em boa medida, no registro estratégico: perseguem seus objetivos contra a resistência de outros. O conteúdo “Circuitos negociais, campos de interesse e arenas de negociação” descreve como essas disputas se organizam.
A tese do contrato não nega a barganha. Ela afirma que, numa democracia, a barganha só é legítima quando os procedimentos que a enquadram podem ser justificados publicamente perante todos os afetados. É a arena orçamentária que submete a ação estratégica dos grupos ao procedimento que os obriga a apresentar suas pretensões como razões aceitáveis por todos. Por isso a publicidade é o critério que valida as decisões na Estadosfera: onde o preço não valida a alocação, a validação se faz pela exposição da decisão à contestação de qualquer um.
A definição do contrato e seus subprincípios
Com esse fundamento, o orçamento público pode ser definido assim:
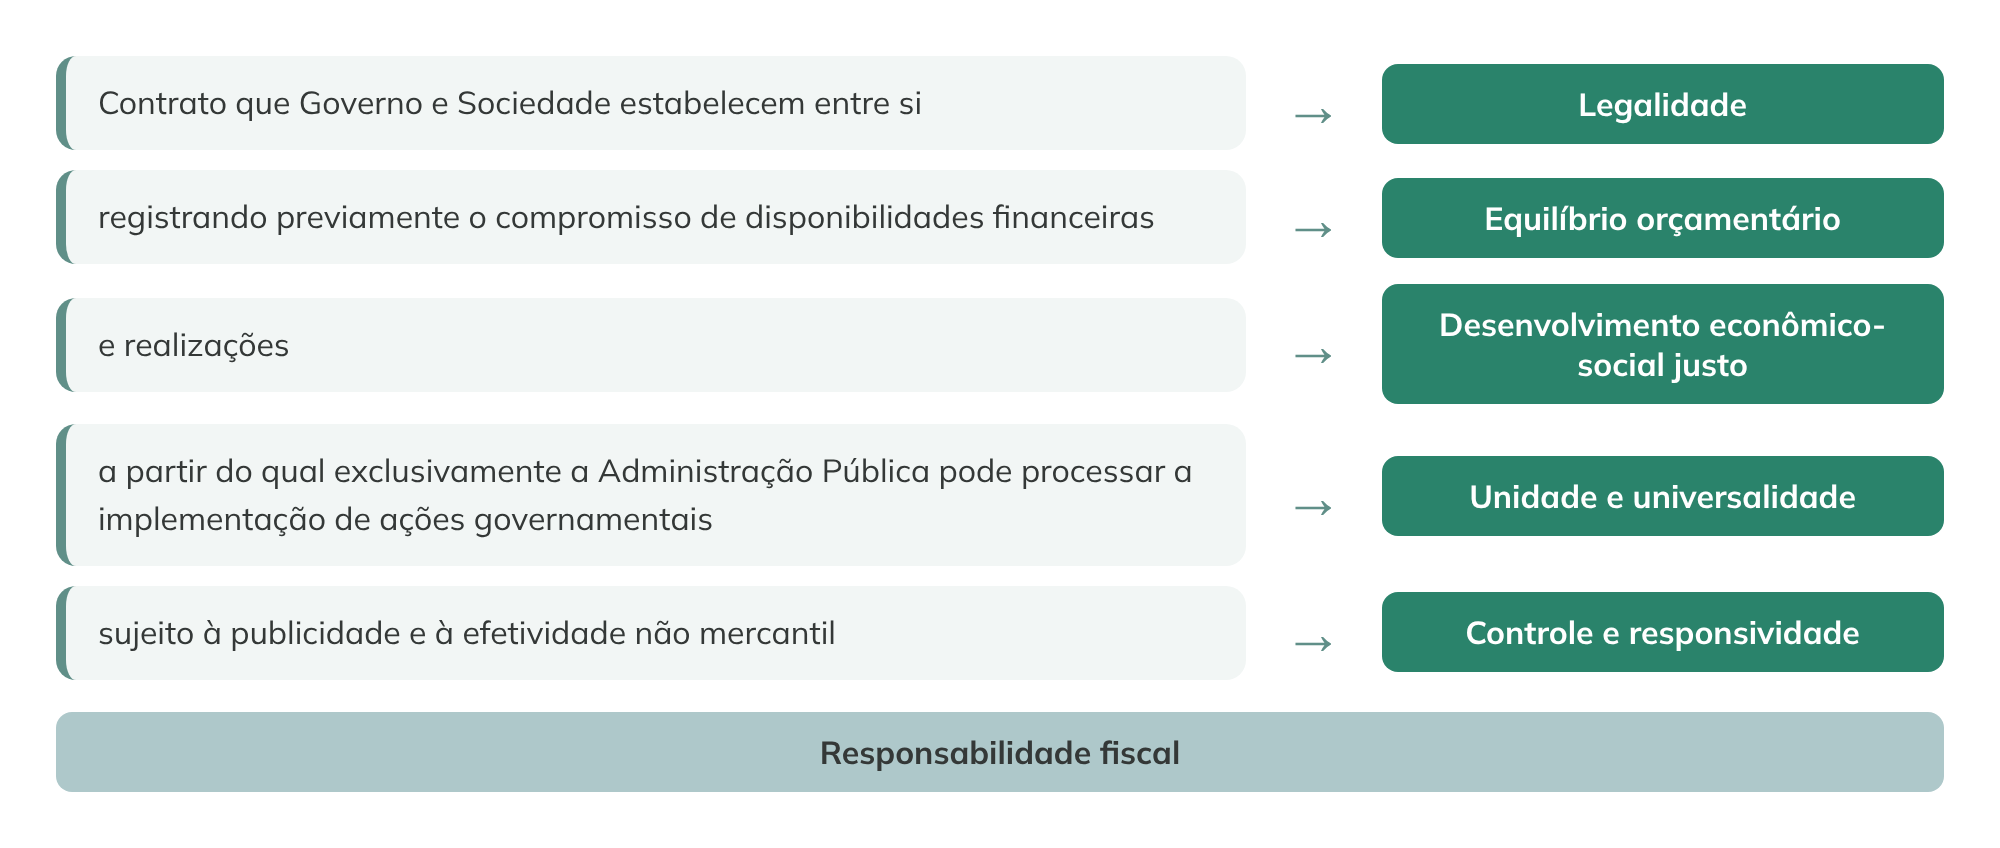
Contrato que Governo e Sociedade estabelecem entre si, registrando previamente o compromisso de disponibilidades financeiras e realizações, a partir do qual exclusivamente a Administração Pública pode processar a implementação de ações governamentais, sujeito à publicidade e à efetividade não mercantil.
Cada trecho da definição corresponde a um subprincípio:
| Trecho da definição | Subprincípio |
|---|---|
| Contrato que Governo e Sociedade estabelecem entre si | Legalidade |
| registrando previamente o compromisso de disponibilidades financeiras | Equilíbrio orçamentário |
| e realizações | Desenvolvimento econômico-social justo |
| a partir do qual exclusivamente a Administração Pública pode processar a implementação de ações governamentais | Unidade e universalidade |
| sujeito à publicidade e à efetividade não mercantil | Controle e responsividade |
Legalidade. O contrato se materializa em lei. É por isso que o orçamento passa pelo Legislativo: os representantes eleitos aprovam, em nome da Sociedade, o que o Governo poderá arrecadar e gastar.
Equilíbrio orçamentário. O compromisso é registrado previamente. Antes de gastar, é preciso indicar de onde virá o dinheiro. O equilíbrio é a garantia de que o contrato pode ser cumprido.
Desenvolvimento econômico-social justo. O contrato não registra apenas valores, mas realizações. O orçamento existe para entregar resultados — obras, serviços, transferências —, e não para equilibrar números como fim em si.
Unidade e universalidade. A Administração só pode executar ações governamentais a partir do orçamento, e exclusivamente a partir dele. Toda receita e toda despesa precisam estar no orçamento, reunidas num mesmo instrumento. Não pode haver gasto público “por fora”.
Controle e responsividade. O contrato está sujeito à publicidade e à efetividade não mercantil. A sociedade precisa poder ver o que foi acordado e o que foi feito, e o sucesso do orçamento não se mede por lucro, mas pela entrega efetiva de bem-estar.
Figura 2 – A definição do orçamento como contrato e seus subprincípios
O modo e o sentido do entendimento
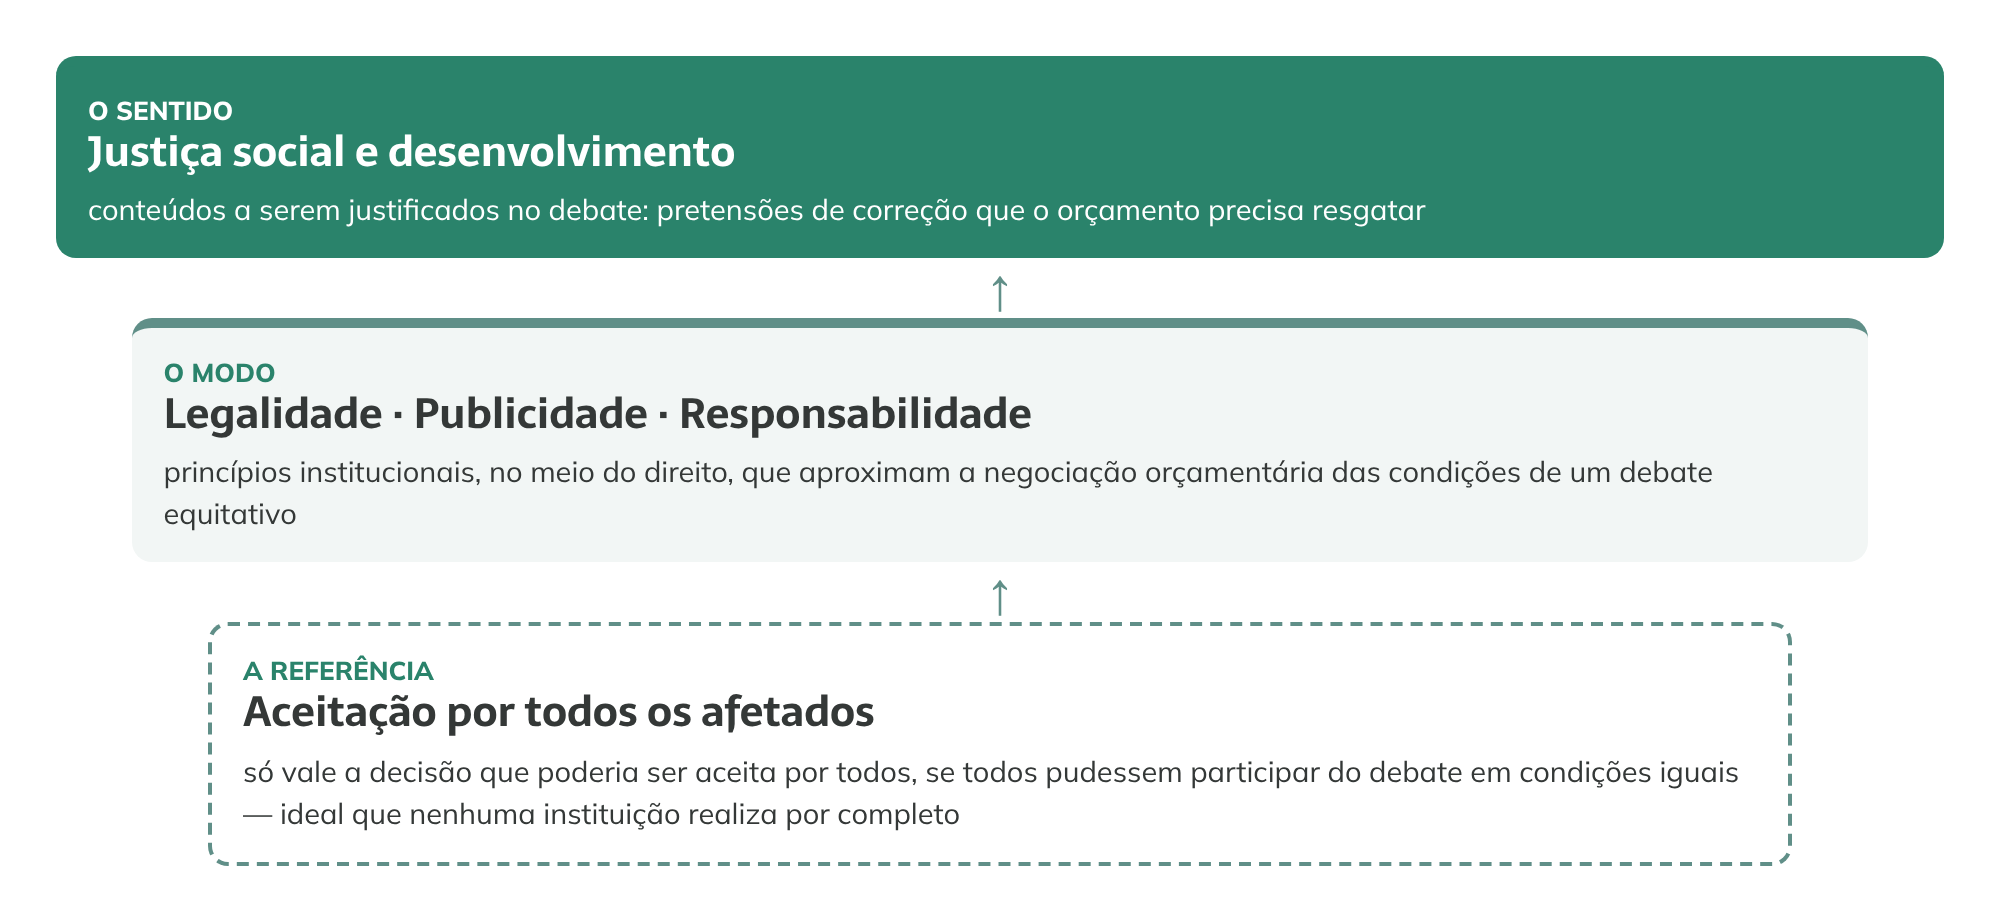
Os princípios que regem o contrato não são todos do mesmo tipo. Alguns dizem respeito ao modo como o entendimento deve ser alcançado; outros, ao sentido que a ação pública deve perseguir.
-
O modo: legalidade, publicidade e responsabilidade são princípios institucionais que aproximam os circuitos de negociação orçamentária das condições de um debate equitativo. Eles garantem que as decisões sigam ritos prévios, sejam expostas ao escrutínio público e tenham responsáveis identificáveis.
-
O sentido: justiça social e desenvolvimento são os conteúdos que esses circuitos devem resgatar. Não são pressupostos do debate, mas pretensões de correção a serem justificadas nele.
A distinção tem uma consequência importante: legalidade e publicidade não garantem, por si sós, que o orçamento seja justo. Elas criam as condições para que a justiça do orçamento seja discutida e decidida. Por trás dos dois planos, há a referência mais geral, que nenhuma instituição realiza por completo: a de que só vale a decisão que poderia ser aceita por todos os afetados, se todos pudessem participar do debate em condições iguais.
Figura 3 – O modo e o sentido do entendimento no orçamento
Responsabilidade fiscal: uma matriz de princípios
Os subprincípios do contrato reúnem princípios de diferentes ramos do Direito — constitucional, financeiro, orçamentário e administrativo — que, juntos, dão conteúdo à responsabilidade fiscal. Eles podem ser organizados em seis grupos:
| Subprincípio | O que exige | Princípios que o compõem |
|---|---|---|
| Liberdade | resultados que garantam o status básico da cidadania | não incidência tributária, proibição de privilégios, não discriminação, desenvolvimento humano, gratuidade |
| Controle público | obtenção e aplicação dos recursos segundo eficiência e moralidade | eficiência, economicidade, custo-benefício, controle judicial dos atos, responsabilidade do Estado, proporcionalidade, moralidade, impessoalidade, motivação, ponderação, razoabilidade |
| Desenvolvimento econômico-social justo | resultados que atendam aos grupos de interesse da sociedade | igualdade, desenvolvimento econômico, redistribuição de rendas, capacidade contributiva, solidariedade, territorialidade, equidade no federalismo, entre regiões e entre gerações, supremacia do interesse público, finalidade |
| Legalidade | respeito às determinações do Estado de Direito | legalidade, devido processo legal, ampla defesa, segurança jurídica, anterioridade, anualidade, proteção da confiança do contribuinte, exclusividade, proibição de analogia, especialidade |
| Equilíbrio orçamentário | condições materiais para realizar a ação governamental | equilíbrio, não afetação das receitas, unidade e universalidade |
| Responsividade | clareza e publicidade dos atos e resultados | transparência fiscal, publicidade, clareza |
A esses grupos se somam dois princípios gerais que atravessam todos os outros: o federalismo e a separação de Poderes.
Daí resulta um conceito de responsabilidade fiscal mais amplo do que o uso corrente:
Observância às regras de eficiência e moralidade (controle público) para a consecução do desenvolvimento econômico-social justo e das condições mínimas de inclusão social designadas como liberdade, orientando seu esforço pelo equilíbrio orçamentário e conduzindo-se segundo a legalidade e práticas de responsividade, no âmbito das diversas atividades que conformam a gestão dos recursos públicos.
Duas críticas costumam ser feitas à expressão “responsabilidade fiscal”. A primeira diz que se trata de uma expressão neoliberal, destinada a justificar o ajuste fiscal. A resposta é que a responsabilidade fiscal não se resume a gerar superávit para pagar despesas financeiras. A segunda diz que só faria sentido falar em responsabilidade social, porque a atuação dos governos é, por natureza, social. A resposta é que a responsabilidade fiscal, bem entendida, é justamente o conjunto de princípios e valores que deve vincular os governantes na obtenção e na aplicação de recursos em benefício dos interesses da sociedade.
A Lei de Responsabilidade Fiscal adota uma formulação mais restrita: a responsabilidade na gestão fiscal pressupõe ação planejada e transparente, prevenção de riscos e correção de desvios que afetem o equilíbrio das contas, mediante cumprimento de metas de resultado entre receitas e despesas e obediência a limites para renúncia de receita, despesas com pessoal e com seguridade social, dívida, operações de crédito, garantias e restos a pagar. A comparação mostra que a lei privilegia o equilíbrio orçamentário e o controle, enquanto o conceito aqui proposto dá o mesmo peso ao desenvolvimento econômico-social justo e à liberdade.
A tensão permanente
O contrato orçamentário carrega uma tensão que nunca se resolve de vez. De um lado está o equilíbrio orçamentário, que funciona como exigência a priori: antes de gastar, é preciso demonstrar que há recursos. De outro está o desenvolvimento econômico-social justo, que só pode ser julgado a posteriori: só depois de executado o orçamento se sabe se ele entregou o que prometeu.
Figura 4 – A tensão negocial permanente da responsabilidade fiscal
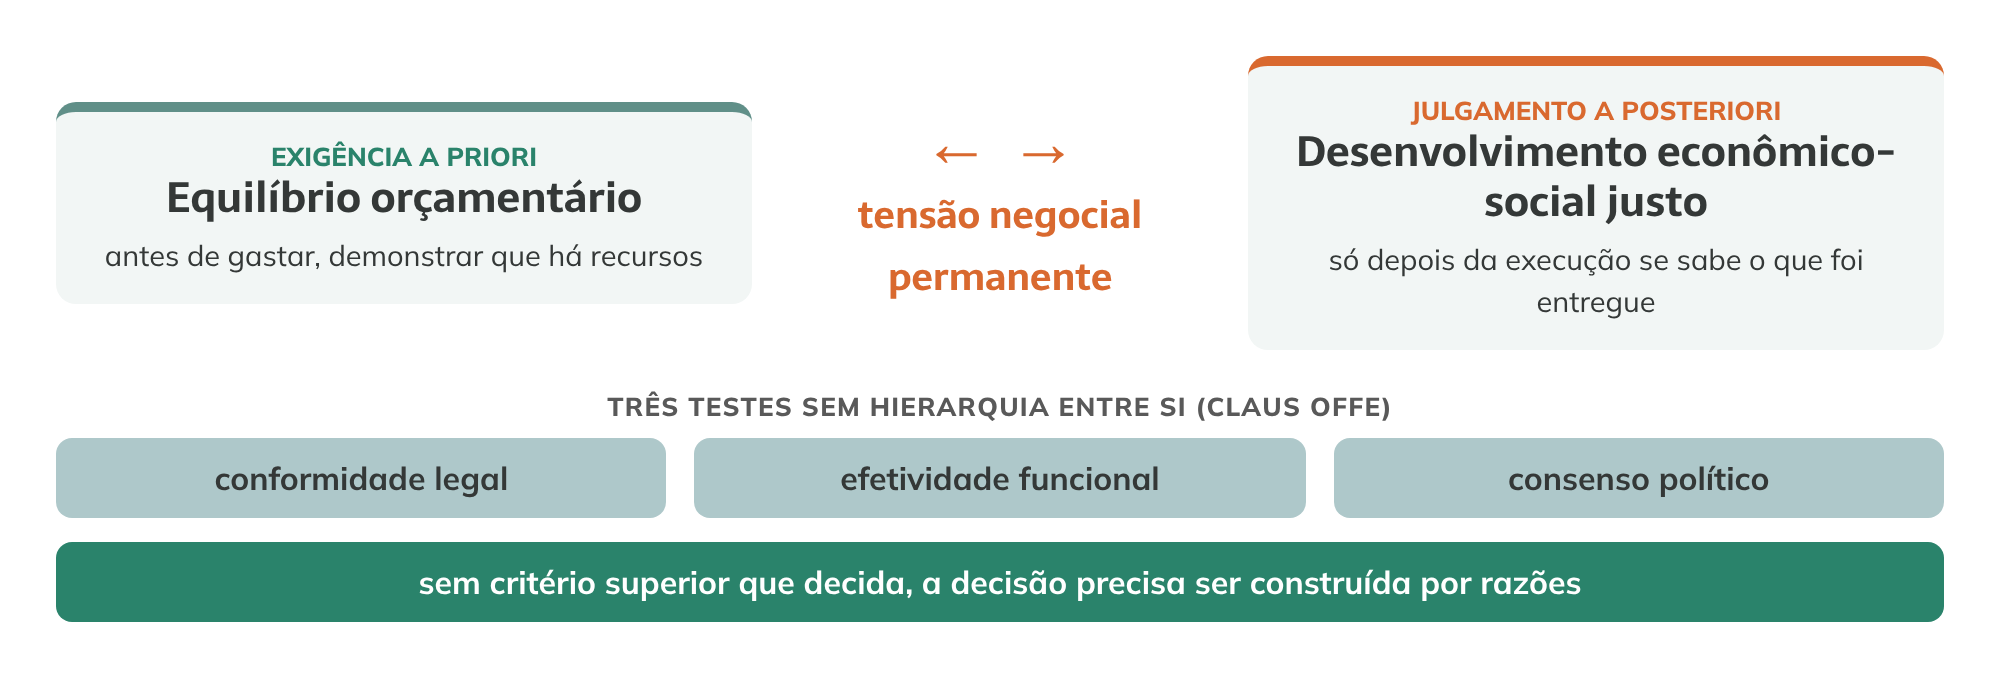
O sociólogo Claus Offe mostrou que a ação administrativa do Estado está submetida a três testes que não se reduzem uns aos outros: o de conformidade legal, o de efetividade funcional e o de consenso político. E não existe um critério superior que os coloque em ordem de importância. É dessa ausência de hierarquia que decorre a necessidade de um circuito de entendimentos: se nenhuma fórmula decide entre a lei, a eficácia e o consenso, a decisão precisa ser construída por razões. O orçamento é o lugar onde essa tensão é negociada a cada ano.
A arena converte e também filtra
O contrato orçamentário não é neutro. A arena orçamentária converte demandas em decisões, mas também filtra: define, antes mesmo da disputa por recursos, o que sequer chega a ser disputável. Regras constitucionais de vinculação, prazos, o poder de quem relata o orçamento no Legislativo e o contingenciamento são exemplos de filtros que dão a uns interesses mais chances de realização do que a outros. Daí uma proposição forte: o orçamento não é a arena onde o interesse público simplesmente se manifesta, mas o dispositivo institucional onde ele é produzido, segundo regras que podem ser observadas e discutidas.
Um desses filtros merece atenção especial: a forma como as crises são apresentadas. Quando uma crise fiscal é descrita apenas como “situação em que algo precisa ser feito”, sem perguntar quem a produziu e quem vai arcar com ela, a pergunta distributiva — que deveria estar no centro do contrato — sai de cena.
O que essa leitura muda para quem acompanha o orçamento
Ler o orçamento como contrato social muda as perguntas que se fazem a ele. Em vez de perguntar apenas “quanto foi gasto?”, pergunta-se: quais razões sustentaram as escolhas? Quem foi ouvido? As previsões eram verdadeiras? Os compromissos foram cumpridos? O que ficou fora da disputa antes mesmo de ela começar? Essas perguntas valem para quem estuda, para quem fiscaliza e para quem participa da vida pública — de qualquer campo político.
Base legal
-
Constituição Federal, arts. 165 a 169 (orçamentos)
-
Lei nº 4.320/1964, art. 2º (princípios de unidade, universalidade e anualidade)
-
Lei Complementar nº 101/2000, art. 1º, § 1º (conceito legal de responsabilidade na gestão fiscal)
-
Constituição Federal, art. 37 (princípios da administração pública: legalidade, impessoalidade, moralidade, publicidade e eficiência)
-
Constituição Federal, art. 165, § 8º (princípio da exclusividade)
-
Lei Complementar nº 101/2000, art. 48 (transparência da gestão fiscal e participação popular)
Leia também
- O que é a ação governamental e a atividade financeira do Estado
- Por que o tributo não “compra” o serviço público
- Circuitos negociais, campos de interesse e arenas de negociação
- As dimensões política e sociológica do orçamento
Para citar:
SILBERSCHNEIDER, Wieland. O orçamento como contrato social entre Governo e Sociedade. Estadosfera, 2026. Série 1 – Fundamentos do orçamento, post 1.4. Disponível em: https://www.estadosfera.com.br/orcamento-publico/op-fundamentos/orcamento-como-contrato/. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 3 nov. 2026. Para citar uma figura, indique o número e o título da figura antes da referência, por exemplo: “Figura 1 – O circuito da Estadosfera: apropriação e realocação de renda. In: SILBERSCHNEIDER, Wieland…”.