Um propõe coordenar juros e contas públicas sob um novo conselho; o outro, reformar toda a arquitetura que transforma inflação em juros. O que dizem as duas propostas e o que se debateu no Projeto Brasil, da TV GGN.
Conjuntura · Dívida pública
Imagem de destaque: movimento na bolsa de valores, foto de arquivo. Foto: Núcleo Editorial, Wikimedia Commons, licença CC BY 2.0.
Em 4 de novembro de 2026, o Comitê de Política Monetária (Copom) do Banco Central manteve a taxa Selic em 13,75% ao ano, interrompendo uma sequência de cinco cortes. No dia seguinte, o programa Projeto Brasil, da TV GGN, recebeu o economista Maurício Martinelli Luperi para discutir a proposta do economista André Lara Resende para reduzir os juros. O jornalista Luis Nassif conduziu o programa, com a economista Carla Beni e o jornalista Sergio Léo na bancada. Assista ao episódio completo.
As duas propostas partem do mesmo incômodo: o Brasil convive há décadas com juros reais entre os mais altos do mundo, e a conta de juros da dívida pública se tornou a maior despesa do setor público. Mas elas chegam a respostas diferentes. Lara Resende propõe uma regra para a taxa básica, coordenada com a política fiscal. Luperi propõe reformar as instituições que decidem como a inflação é diagnosticada e combatida, e o caminho pelo qual a poupança chega ao investimento.
O ponto de partida: primário pequeno, nominal grande
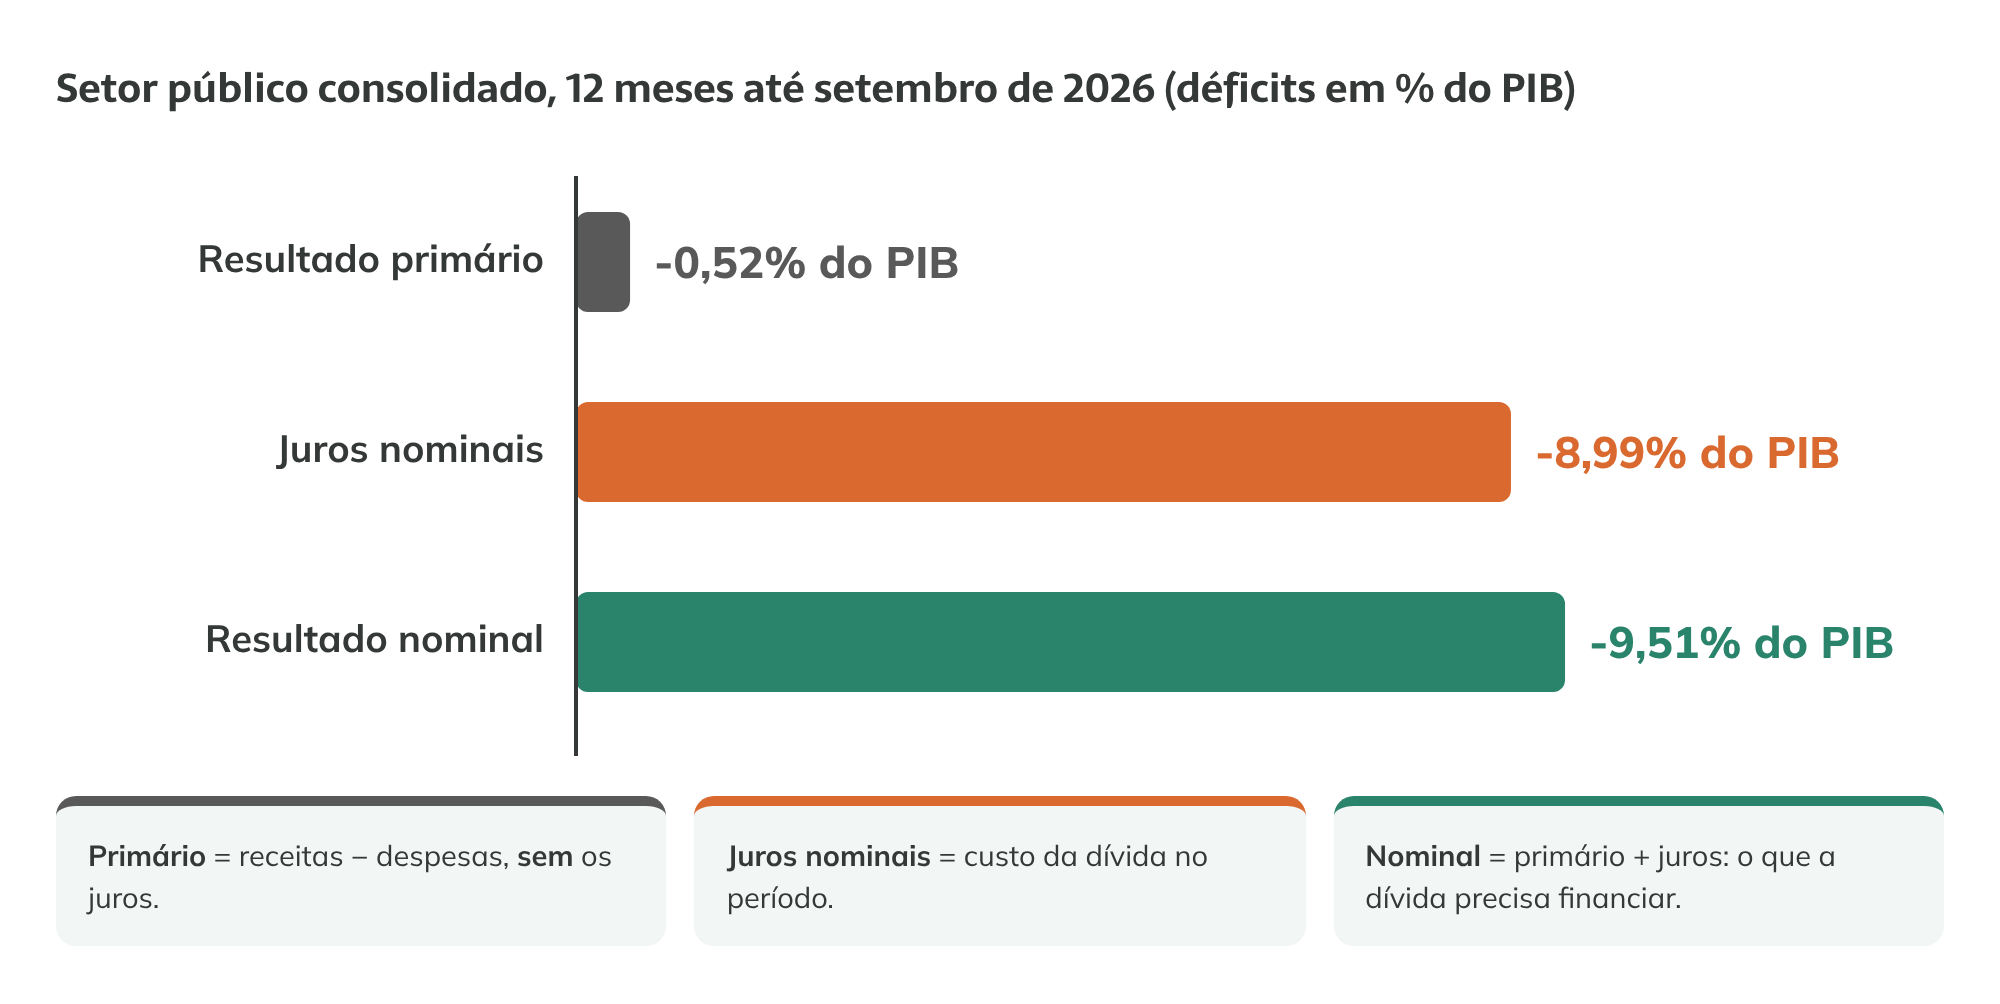
Para entender o debate, é preciso distinguir dois resultados das contas públicas. O resultado primário mede a diferença entre receitas e despesas antes dos juros. O resultado nominal soma a esse saldo a despesa com juros da dívida.
Nos doze meses até setembro de 2026, segundo o Banco Central, o setor público teve déficit primário de 0,52% do PIB, mas os juros nominais chegaram a 8,99% do PIB, e o déficit nominal, a 9,51% do PIB. Essa distinção explica por que as contas públicas podem melhorar pelo lado primário e, ainda assim, registrar um déficit nominal elevado. É também o que dá força às duas propostas: se o desequilíbrio está concentrado nos juros, a discussão sobre a taxa básica é também uma discussão fiscal.
Figura 1 – Resultado primário e resultado nominal do setor público
A proposta de Lara Resende: uma regra para a Selic
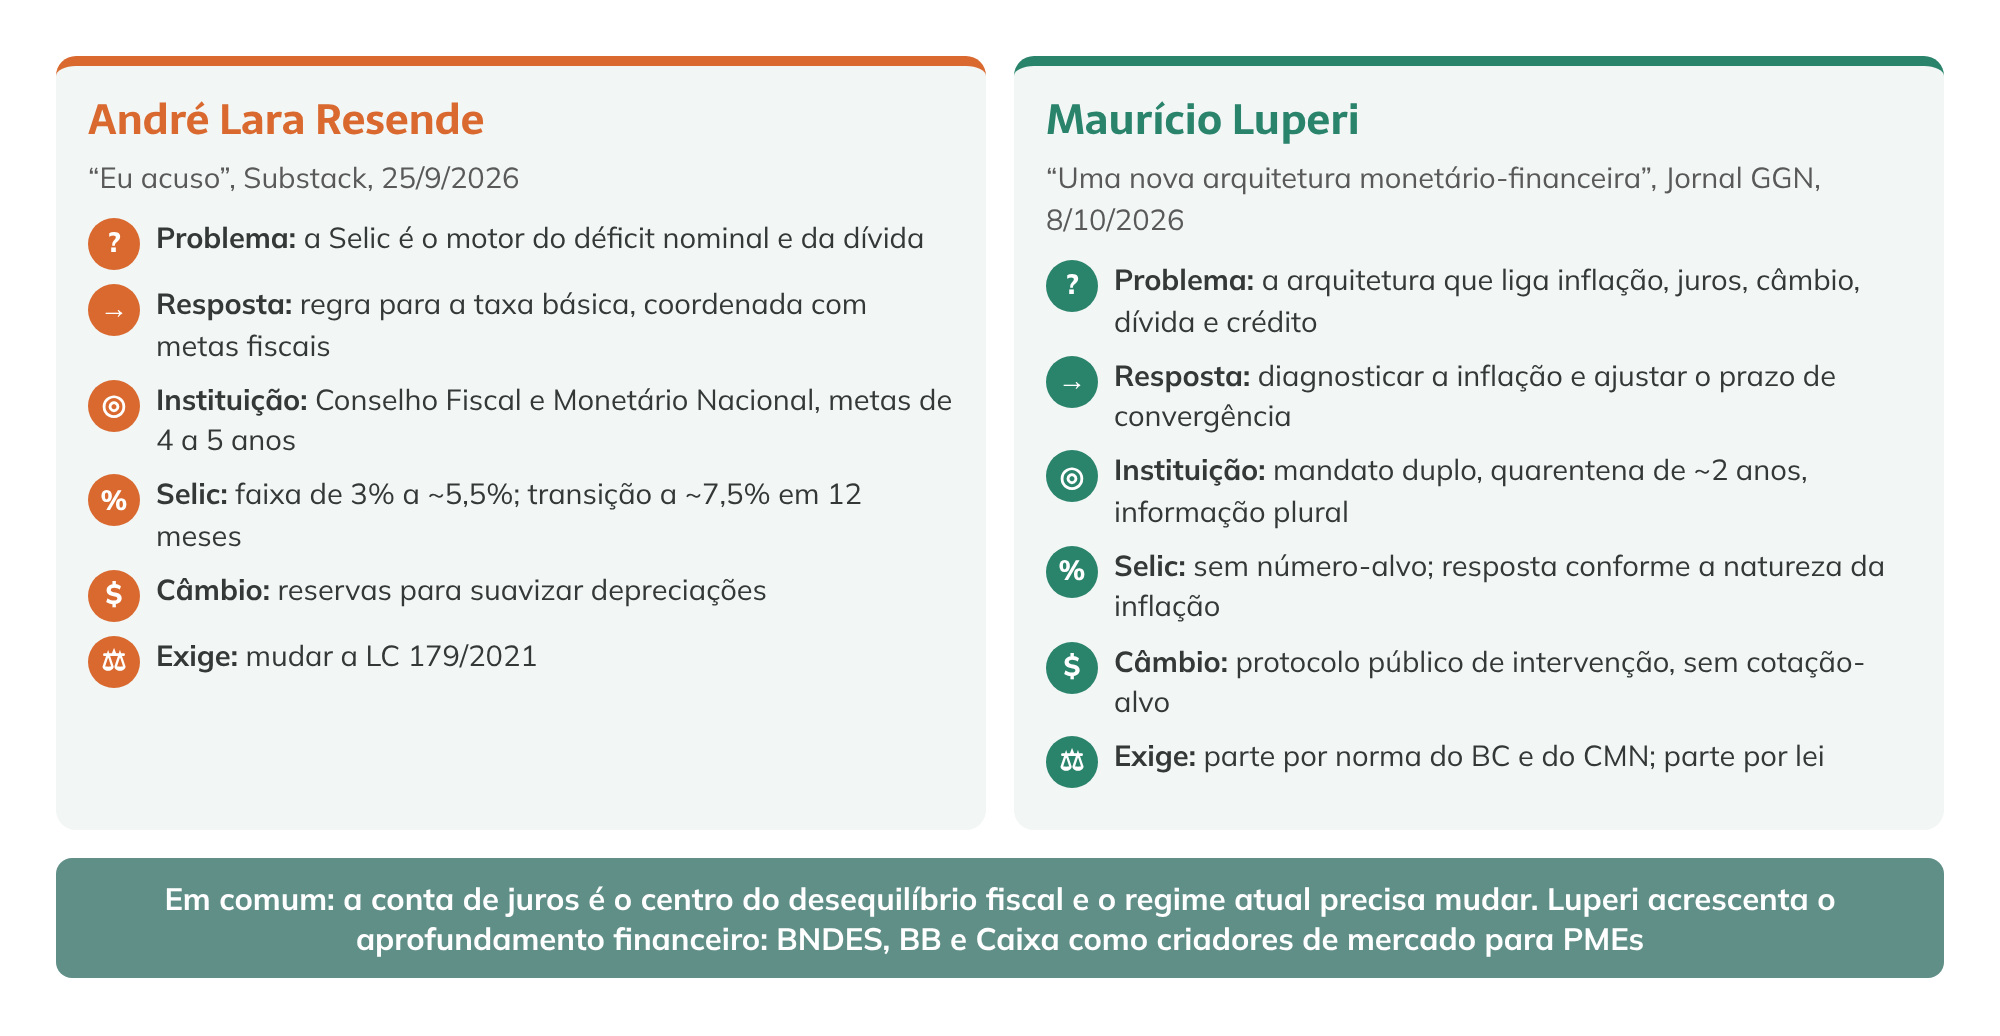
No artigo “Eu acuso: uma proposta para eliminar os juros absurdos”, publicado em seu Substack em 25 de setembro de 2026, Lara Resende propõe que um Conselho Fiscal e Monetário Nacional defina metas fiscais e monetárias para um horizonte de quatro a cinco anos. As metas de inflação seriam anunciadas junto com metas para a própria taxa básica de juros.
Em condições normais, o Banco Central manteria a Selic dentro de uma faixa: o piso seria a meta de inflação, de 3%, e o teto, o crescimento nominal potencial da economia, estimado pelo autor em cerca de 5,5% ao ano (3% de inflação mais 2,5% de crescimento real). Só em casos excepcionais, autorizados pelo conselho, a taxa poderia ficar fora desse intervalo.
Para iniciar o novo regime, o Banco Central anunciaria uma redução gradual da Selic, ao longo de cerca de 12 meses, para perto de 7,5% ao ano. O número inclui uma margem de segurança transitória de 2 pontos percentuais, que seria reavaliada periodicamente e reduzida até desaparecer. Em entrevista posterior à BBC News Brasil, o economista esclareceu que taxa e prazo são indicativos e que a trajetória dependeria das condições econômicas durante a implementação.
O argumento fiscal é direto. Segundo o artigo, a redução do custo médio da dívida de quase 13% para 7,5% ao ano, numa dívida de cerca de 80% do PIB, equivaleria a uma economia de cerca de 4% do PIB por ano. O efeito não seria instantâneo: as Letras Financeiras do Tesouro (LFTs), atreladas à Selic e que respondem por mais da metade da dívida, passariam a render menos de imediato; os títulos prefixados e os indexados à inflação, à medida que fossem substituídos por novas emissões. Por isso, para o autor, a dívida curta é uma vantagem, e não um problema.
O teste da proposta está na transição. Uma queda mais rápida da Selic pode reduzir parte da despesa com juros, mas, se vier acompanhada de depreciação do real ou de alta persistente das expectativas de inflação, o ganho fiscal terá de ser avaliado junto com esses efeitos. O próprio Lara Resende prevê intervenção cambial para suavizar movimentos mais intensos, apoiada nas reservas internacionais, de mais de US$ 350 bilhões.
A regra desloca o debate do ritmo dos cortes para uma questão institucional: quem define os limites de atuação do Banco Central e como eles seriam revistos diante de um choque? Hoje, pela Lei Complementar nº 179/2021, essa decisão cabe exclusivamente ao Copom. O tema é desenvolvido em “Autonomia do Banco Central: o que diz a lei e o que está em debate”.
A proposta de Luperi: reformar a arquitetura
Luperi vinha defendendo uma reforma mais ampla em artigos no Jornal GGN, sintetizada em “Uma nova arquitetura monetário-financeira para o Brasil”, de 8 de outubro de 2026. Seu ponto de partida é que inflação, juros, câmbio, dívida pública, crédito e mercado de capitais fazem parte de um mesmo arranjo. Por isso, discutir se a Selic deveria estar um ou dois pontos acima ou abaixo “pouco altera o problema estrutural”.
No programa, ele reconheceu o mérito da proposta de Lara Resende por romper com o consenso em torno dos juros altos, mas defendeu integrá-la a uma reforma institucional, monetária, financeira e cambial. A proposta tem duas dimensões.
A primeira é a reforma monetária e cambial. Ela preserva o regime de metas de inflação e o câmbio flutuante, mas muda a forma como a inflação vira decisão de juros:
-
Diagnosticar a inflação antes de escolher o remédio. Inflação de excesso de demanda não é equivalente à provocada por alimentos, petróleo, energia, câmbio, clima ou preços administrados, nem à que resulta de conflito distributivo, quando salários, margens de lucro e preços disputam a perda de renda causada por um choque. O Copom deveria publicar uma decomposição das pressões inflacionárias e relacioná-la à decisão tomada.
-
Ajustar o prazo de convergência ao diagnóstico. Diante de um choque temporário de oferta, exigir convergência rápida pode custar muito em produto e emprego para combater uma inflação sobre a qual os juros têm efeito limitado.
-
Adotar um mandato duplo efetivo, com estabilidade de preços e máximo emprego sustentável no mesmo plano, como no Federal Reserve dos Estados Unidos.
-
Ampliar a quarentena de dirigentes do Banco Central, hoje de seis meses, para algo como dois anos, com compensação financeira e regras simétricas para quem entra vindo do mercado.
-
Pluralizar as informações. O Boletim Focus continuaria a ser usado, mas ao lado de projeções do Tesouro, de dados de atividade, emprego, salários e margens, e de projeções acadêmicas.
-
Criar um protocolo público de intervenção cambial, sem cotação-alvo, para distinguir mudanças de fundamento de movimentos desordenados ou especulativos.
A segunda é o aprofundamento financeiro. Para Luperi, aplicações líquidas e de baixo risco com remuneração muito elevada dificultam o desenvolvimento de alternativas de financiamento de longo prazo: por que assumir o risco de financiar uma pequena empresa se um título público paga tanto? Ele propõe que BNDES, Banco do Brasil e Caixa atuem como criadores de mercado, não substitutos do mercado: bancos, cooperativas e fintechs originariam créditos a pequenas e médias empresas; o BNDES ajudaria a padronizá-los, reuni-los em fundos ou títulos securitizados e oferecer garantias parciais; investidores privados comprariam parcelas desses ativos. O originador continuaria retendo parte do risco, para não transferir ao Estado as perdas de crédito mal concedido. O mecanismo tem precedente no Fundo Garantidor para Investimentos do BNDES (FGI).
Figura 2 – Duas propostas para os juros: Lara Resende e Luperi
Nem tudo depende do Congresso
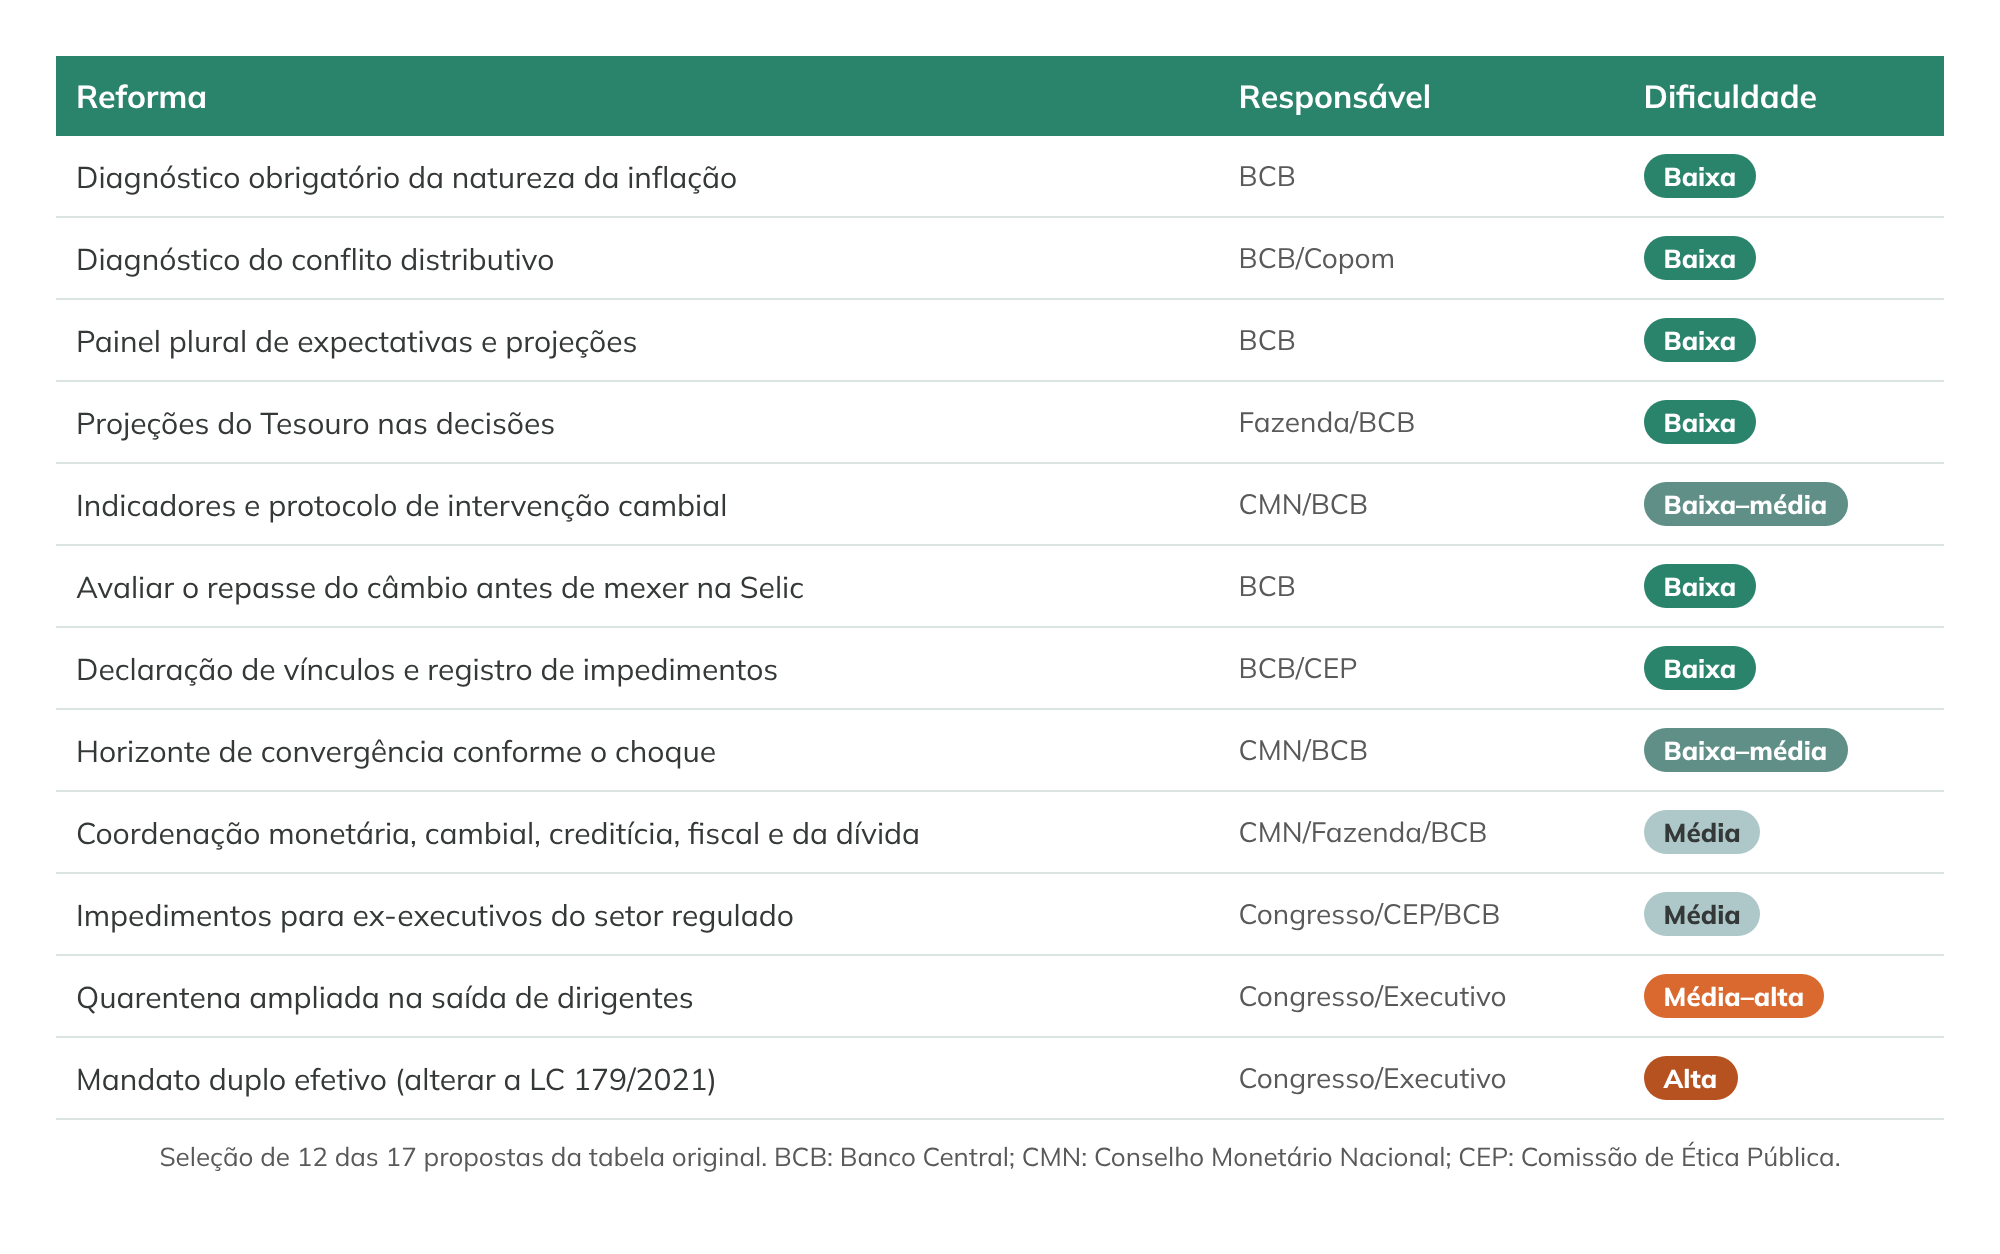
Um ponto destacado por Luperi no programa é que boa parte da agenda não exige mudança de lei. O diagnóstico da inflação, o painel plural de projeções, o protocolo cambial e a transparência de agendas podem ser adotados pelo próprio Banco Central. O prazo de convergência pode ser alterado pelo Conselho Monetário Nacional. Já o mandato duplo e a quarentena ampliada dependem do Congresso. No artigo do Jornal GGN, ele organiza as propostas por instrumento, responsável e grau de dificuldade.
Figura 3 – As reformas propostas por Luperi, por responsável e grau de dificuldade
O que se debateu no programa
O rótulo de “tabelamento”. Os participantes criticaram a forma como parte da imprensa apresentou a proposta de Lara Resende, como se ele quisesse “tabelar” os juros em 7,5%. Para eles, o número era uma referência para a transição dentro de um desenho institucional, e o rótulo funcionou como tentativa de desqualificar a ideia, associando-a às experiências de controle de preços dos anos 1980.
O risco cambial. A principal objeção discutida foi a de uma fuga especulativa para o dólar. Os debatedores lembraram o papel do carry trade, operação em que o investidor toma recursos onde o juro é baixo para aplicá-los onde o juro é alto, como no Brasil, e dos derivativos cambiais. Na avaliação apresentada, sem desarmar antes esses mecanismos, o mercado poderia derrubar a proposta no curto prazo. Luperi citou o episódio do fim de 2024, quando a pressão sobre o real foi seguida de uma alta da Selic de 10,5% para 15% até junho de 2025, como exemplo de expectativas que se autorrealizam, e criticou a demora do Banco Central em intervir no câmbio naquele momento.
A dívida atrelada à Selic. Os debatedores discutiram a proposta do economista José Luis Oreiro, da UnB, de trocar LFTs por títulos prefixados quando os juros estão caindo. Carla Beni lembrou o precedente de 2002, quando a tentativa de ampliar a colocação de títulos prefixados, combinada com a introdução da marcação a mercado nos fundos, provocou perdas e pânico entre aplicadores. Para Luperi, a troca de títulos seria paliativa se não mudar a forma como as expectativas se formam: os prefixados seriam emitidos a taxas altas e, numa nova crise, as LFTs voltariam.
Rentistas somos todos nós. Carla Beni lembrou uma frase que atribuiu ao próprio Lara Resende: num país em que o investimento mais seguro e mais líquido, o Tesouro Selic, paga juro real elevado, o rentismo não é só dos bancos, mas de quem aplica na poupança, no Tesouro Direto ou na previdência privada.
As expectativas e a “dominância epistêmica”. Luperi chamou de dominância epistêmica a predominância, dentro do Banco Central, de uma mesma visão sobre inflação e risco fiscal, formada por modelos, fontes e interlocutores vindos do mesmo universo financeiro. Como exemplo, citou a estimativa de uma taxa de desemprego que não acelera a inflação (a chamada NAIRU) em torno de 7%, que considera pouco adequada a um mercado de trabalho com alta informalidade. Carla Beni citou estudos do Conselho Regional de Economia, de que participa, sobre os erros de projeção do Boletim Focus e sugeriu que a pesquisa deixe de ser semanal, já que empresas e outros agentes passam a se orientar por ela, num problema que ela considerou endógeno.
A agenda fiscal. Carla Beni defendeu que a discussão sobre juros venha acompanhada de um plano fiscal de quatro anos, sem cortes bruscos: redução escalonada dos benefícios fiscais, que estimou em R$ 627 bilhões por ano; fim dos supersalários no setor público; revisão de benefícios sociais com cruzamento de dados, preservando o Bolsa Família; e manutenção do investimento público. Para ela, um ajuste desse tipo exige a atuação conjunta do Executivo e do Legislativo.
O que separa e o que une as propostas
A proposta de Lara Resende põe em discussão a coordenação entre a Selic e as contas públicas, com uma regra explícita para a taxa. A de Luperi amplia a pergunta para as instituições que definem a resposta à inflação e para os canais pelos quais a decisão chega às empresas e às famílias. Na prática, a avaliação passa por quais preços estão subindo, quanto dessa alta pode se espalhar, como o câmbio reage e em que condições o crédito chega à produção. Um corte pode aliviar rapidamente o custo de parte da dívida pública, enquanto seus efeitos sobre o financiamento de uma empresa e sobre os preços seguem ritmos diferentes.
As duas propostas enfrentam críticas consistentes, reunidas em “André Lara Resende: da Larida à crítica dos juros”: os juros longos são definidos pelos investidores, e não pelo Banco Central; a dívida curta pode forçar o banco a comprar títulos; as reservas são finitas; e a experiência de 2012 é lembrada como alerta. O texto “O consenso que não presta contas”, de Marco Antonio Castello Branco, discute justamente a forma como esse debate tem sido conduzido.
Para quem acompanha o orçamento público, o debate tem uma consequência prática: a despesa com juros, que não passa pelos limites que valem para saúde, educação ou investimento, depende de decisões tomadas fora do processo orçamentário. Entender quem as toma e com quais critérios é parte de entender para onde vai o dinheiro público.
Base legal
-
Lei Complementar nº 179/2021 (autonomia e objetivos do Banco Central)
-
Lei nº 4.595/1964, art. 3º (finalidades do Conselho Monetário Nacional, inclusive a coordenação das políticas monetária, creditícia, orçamentária, fiscal e da dívida pública)
-
Decreto nº 12.079/2024 (meta contínua de inflação)
-
Lei nº 12.813/2013 (conflito de interesses e impedimentos após o exercício de cargo)
-
Proposta de Emenda à Constituição nº 65/2023 (autonomia orçamentária e financeira do Banco Central, em tramitação)
Leia também
- André Lara Resende: da Larida à crítica dos juros
- Autonomia do Banco Central: o que diz a lei e o que está em debate
- O consenso que não presta contas
Fontes
- TV GGN. A proposta de André Lara Resende para reduzir os juros – Projeto Brasil, 5/11/2026. https://www.youtube.com/watch?v=dhhJN5H-itM
- LARA RESENDE, André. Eu acuso: uma proposta para eliminar os juros absurdos. Um Cético Esperançoso (Substack), 25/9/2026. https://andrelararesende.substack.com/p/eu-acuso-uma-proposta-para-eliminar
- LUPERI, Maurício Martinelli. Uma nova arquitetura monetário-financeira para o Brasil. Jornal GGN, 8/10/2026. https://jornalggn.com.br/entenda/m-luperi-uma-nova-arquitetura-monetario-financeira-para-o-brasil/
- Banco Central do Brasil. Estatísticas fiscais, nota de 29/10/2026. https://www.bcb.gov.br/estatisticas/estatisticasfiscais
- Diario de Pernambuco (Estadão Conteúdo). Lara Resende nega a site conversa com Lula e atribui boato sobre proposta à briga no governo, 6/11/2026. https://www.diariodepernambuco.com.br/economia/2026/11/11728543-lara-resende-nega-a-site-conversa-com-lula-e-atribui-boato-sobre-proposta-a-briga-no-governo.html
- Sou Brasília. Copom mantém a Selic em 13,75%, 4/11/2026. https://soubrasilia.com/tag/selic/
Para citar:
SILBERSCHNEIDER, Wieland. Luperi e Lara Resende: duas propostas para enfrentar os juros altos. Estadosfera, 2026. Disponível em: https://www.estadosfera.com.br/?name=luperi-lara-resende-propostas-juros-altos. Acesso em: [dia] [mês abreviado] [ano].
Referência no formato da ABNT (NBR 6023). Substitua o trecho entre colchetes pela data em que você consultou esta página, por exemplo: Acesso em: 10 nov. 2026.